Factures, paiements et impôts pour la location saisonnière (alojamento local)

FIZ émet la facture de chaque séjour, encaisse les réservations directes par lien de paiement ou par carte, réunit les dépenses de l’e‑Fatura et les factures de commission des plateformes, et prépare la déclaration d’IVA et la dépose en un clic de votre part.

Comment travaillez-vous ?
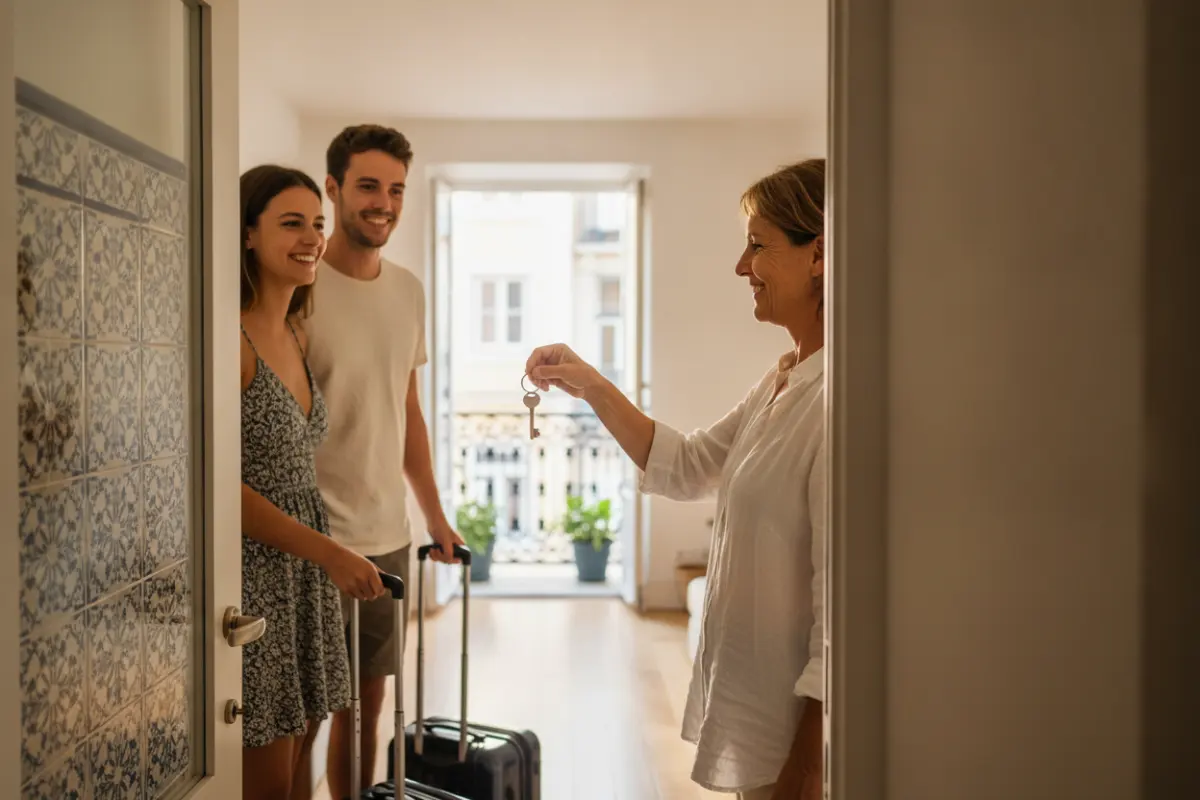
Une hôte remet la clé à deux voyageurs avec leurs valises, à la porte d’un appartement lumineux à Lisbonne, avec des azulejos et un balcon au fond.
  • 4,9
  • 15 000 clients
  • Certifié AT n° 3041
Essayer gratuitement

Chaque jour : le séjour est payé et la facture part aussitôt

Pour une réservation directe, envoyez au client un lien de paiement par e‑mail ou WhatsApp, et il paie en ligne par carte. Si vous sélectionnez le service en créant le lien, FIZ émet la fatura‑recibo juste après le paiement et la transmet à l’AT.

À l’arrivée, le client peut aussi payer sans contact sur votre téléphone ou par code QR ; la commission de chaque paiement dépend du forfait. Pour les réservations Airbnb ou Booking, émettez dans FIZ la facture de chaque séjour.

Recevoir des paiementsFacturation certifiée

Lien de paiement

Partagez un lien de paiement avec votre client. Il ouvre la page et paie en ligne, sans se déplacer.

Par code QR

Présentez le code QR au client. Il le scanne et effectue le paiement sur son propre téléphone.
Dépenses : FIZ importe les factures d’achat

Quand vous payez le ménage, la blanchisserie ou l’électricité du logement avec votre NIF, la facture arrive dans l’e‑Fatura de l’AT. FIZ la récupère tout seul et indique si la dépense est professionnelle, personnelle ou mixte.

La facture de commission d’Airbnb ou de Booking vient de l’étranger et arrive par e‑mail : transférez‑la à l’adresse @fiz.co que FIZ vous attribue ou téléversez‑la en PDF, et FIZ lit les données.

Dépenses et déductions fiscales
Ménage et blanchisserie

Lavandaria Alfacinha, Lda. · Facture d’un fournisseur portugais

Montant hors IVA
180,00 €
IVA (23 %)
41,40 €
À payer au fournisseur
221,40 €

Si vous facturez l’IVA, cette IVA se déduit de l’IVA des ventes. Avec l’exonération d’IVA, elle reste une charge.

Exemple avec données fictives

En fin de trimestre : les déclarations sont prêtes

Si vous facturez l’IVA, FIZ calcule l’IVA des séjours et des achats, y compris celle de la commission des plateformes, et prépare la déclaration périodique. FIZ la dépose en un clic de votre part.

Dans un appartement ou une maison, l’alojamento local est hors de la Seg. Social. Si vous avez une autre activité indépendante, FIZ prépare la déclaration trimestrielle à la Seg. Social de cette activité.

Déclaration d’IVA pour les indépendantsSegurança Social pour les indépendants
Déclaration périodique d’IVA

Juillet à septembre (3 mois)

IVA sur les ventes
360,00 €
IVA déductible
−207,00 €
IVA à payer
153,00 €
Exemple avec données fictives

Commencez à utiliser FIZ dès aujourd’hui.

N’attendez pas la fin du trimestre ni de l’abonnement à un autre logiciel : FIZ importe factures, clients et produits depuis le Portal das Finanças, un SAF‑T, Excel ou CSV et inclut les factures dans les déclarations.

Une femme travaille sur un ordinateur portable, à table, chez elle
Du Portal das Finanças vers FIZ

Un mois offert pour vous et un pour votre invité

Partagez votre lien d’invitation avec ceux qui n’utilisent pas encore FIZ. Quand votre invité s’inscrit et émet sa première facture dans FIZ, vous recevez tous les deux un mois offert sur un forfait payant.

Vos mois offerts se cumulent sans limite et n’expirent pas.

Pour inviter, il suffit d’un compte FIZ connecté à l’AT.

Deux collègues partagent une invitation sur un téléphone
Vous1 mois offertpour chaque invité qui émet sa première facture
Votre invité1 mois offertquand il émet sa première facture

Choisissez un forfait pour votre activité

Questions fréquentes sur la location saisonnière

Quel CAE pour l’alojamento local ?

Dans un appartement ou une maison, l’alojamento local utilise le CAE 55201, « Alojamento mobilado para turistas ». Le code est le même dans la CAE-Rev.4, en vigueur depuis 2025, et dans la CAE-Rev.3.

Dans la CAE-Rev.4, les maisons d’hôtes (estabelecimentos de hospedagem) ont le 55204, et les auberges de jeunesse le 55205.

Décret-loi 9/2025 (CAE-Rev.4) (S’ouvre dans une nouvelle fenêtre)Décret-loi 381/2007 (CAE-Rev.3) (S’ouvre dans une nouvelle fenêtre)

Comment enregistrer un alojamento local ?

Avant de commencer, le logement est enregistré au Registo Nacional de Alojamento Local (RNAL), par déclaration préalable à la mairie sur le Balcão Único Eletrónico. Le numéro d’enregistrement figure dans les annonces, et l’exploitant garde une assurance de responsabilité civile.

Décret-loi 128/2014, art. 5, 13‑A et 17 (S’ouvre dans une nouvelle fenêtre)

L’alojamento local facture‑t‑il l’IVA ?

Oui, sauf exonération : les séjours portent l’IVA à 6 % sur le continent. Si vous avez facturé jusqu’à 15 000 € l’année précédente, ou prévoyez ce montant l’année où vous démarrez, vous pouvez facturer sans IVA ; l’IVA de vos achats, comme le ménage ou les meubles, reste alors un coût.

Au-delà de 18 750 € dans l’année en cours, vous perdez l’exonération et facturez l’IVA à partir de ce moment.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)Lista I, verba 2.17 (S’ouvre dans une nouvelle fenêtre)Informação vinculativa 29462 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 53 (S’ouvre dans une nouvelle fenêtre)art. 58 (S’ouvre dans une nouvelle fenêtre)

Quel taux d’IVA s’applique à l’alojamento local ?

Sur le continent, 6 % sur le prix du séjour, petit-déjeuner compris s’il n’est pas facturé à part. Les frais de ménage facturés avec le séjour sont aussi à 6 %, selon l’AT. Aux Açores et à Madère, les régions fixent leurs propres taux, plus bas.

Dans FIZ, chaque ligne de la facture a son propre taux d’IVA.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)Lista I, verba 2.17 (S’ouvre dans une nouvelle fenêtre)Informação vinculativa 29462 (S’ouvre dans une nouvelle fenêtre)

Comment l’alojamento local est‑il imposé à l’IRS ?

L’alojamento local est un revenu de catégorie B. En régime simplifié, 35 % de ce que vous facturez pour un appartement ou une maison comptent, 50 % dans une zone de restriction (área de contenção) fixée par la mairie et 15 % pour des chambres ou une maison d’hôtes (estabelecimento de hospedagem). Avec 24 000 € de séjours dans un appartement, l’IRS se calcule sur 8 400 €.

Avec le coefficient de 35 %, vos dépenses professionnelles doivent atteindre 15 % de votre chiffre d’affaires. Comptent les factures professionnelles sur e‑Fatura, un montant fixe déjà prévu par la loi et 4 % de la valeur fiscale (valor patrimonial tributário) du logement, s’il vous appartient. Si le total est inférieur à 15 %, la différence s’ajoute au revenu imposable ; FIZ indique combien il reste.

L’année d’ouverture de l’activité, le coefficient de 35 % baisse de 50 %, et l’année suivante de 25 %, si vous ne percevez ni salaire ni pension ces années-là et n’avez cessé aucune activité dans les cinq années précédentes.

Code de l’IRS, art. 28 (S’ouvre dans une nouvelle fenêtre)art. 31 (S’ouvre dans une nouvelle fenêtre)

Faut‑il facturer les réservations Airbnb ?

Oui. Chaque séjour a sa facture, émise au client, aussi quand la réservation et le paiement passent par Airbnb ou Booking. La commission est une autre facture, que la plateforme vous adresse.

La facture simplifiée suffit pour les séjours jusqu’à 100 € ; avec l’exonération d’IVA, sans limite.

Quand Airbnb ou Booking facturent leur commission depuis un autre pays de l’UE, sans IVA, l’autoliquidação s’applique. Si vous facturez l’IVA sur les séjours, cette IVA est déclarée et déduite dans la même déclaration : le solde est de 0 €. Avec l’exonération d’IVA, elle est déclarée et payée, sans déduction.

Dans FIZ, vous émettez la facture de chaque séjour, et la facture de commission rejoint vos dépenses quand vous la transférez à l’adresse @fiz.co que FIZ vous attribue ou la téléversez en PDF.

Code de l’IVA, art. 29 (S’ouvre dans une nouvelle fenêtre)art. 40 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 2 (S’ouvre dans une nouvelle fenêtre)art. 6 (S’ouvre dans une nouvelle fenêtre)

Faut‑il cotiser à la Seg. Social pour un alojamento local ?

Dans un appartement ou une maison, l’alojamento local est hors de la Seg. Social. Si c’est votre seul revenu d’indépendant, vous êtes hors du régime ; avec une autre activité indépendante, vous cotisez seulement sur les revenus de celle-ci.

Pour des chambres ou une maison d’hôtes (estabelecimento de hospedagem), la Seg. Social compte 20 % de votre chiffre d’affaires, et la base mensuelle est un tiers de ce montant du trimestre. Le taux est de 21,4 %, ou de 25,2 % si vous déclarez à la Seg. Social être empresário em nome individual avec une activité uniquement commerciale ou industrielle.

Code des cotisations, art. 139 (S’ouvre dans une nouvelle fenêtre)art. 162 (S’ouvre dans une nouvelle fenêtre)Guide pratique de la Seg. Social (S’ouvre dans une nouvelle fenêtre)

Qu’est-ce qui change quand l’alojamento local appartient à une société ?

Le CAE, l’IVA et les règles de facturation restent les mêmes. La société paie l’IRC sur son bénéfice et tient une comptabilité complète (contabilidade organizada), avec un comptable certifié ; dans le régime simplifié de l’IRC, 35 % des séjours dans un appartement ou une maison comptent, ou 50 % dans une área de contenção. Dans FIZ, le comptable certifié de la société confirme la déclaration d’IVA en un clic et FIZ la dépose auprès de l’AT.

Code de l’IRC, art. 86‑A (S’ouvre dans une nouvelle fenêtre)art. 86‑B (S’ouvre dans une nouvelle fenêtre)Code de l’IRC, art. 123 (S’ouvre dans une nouvelle fenêtre)Statut de l’OCC, art. 10 (S’ouvre dans une nouvelle fenêtre)

Vérifié le 15 octobre 2026

Déclaration d’IRS

Autres secteurs

Catalogue des secteurs