Factures, paiements et impôts pour la construction et la rénovation

Dans FIZ, vous faites vos devis et émettez les factures de chaque chantier, y compris en autoliquidação pour les entrepreneurs. FIZ réunit les dépenses de matériaux et prépare les déclarations de la Seg. Social et d’IVA et les dépose en un clic de votre part.

Comment travaillez-vous ?
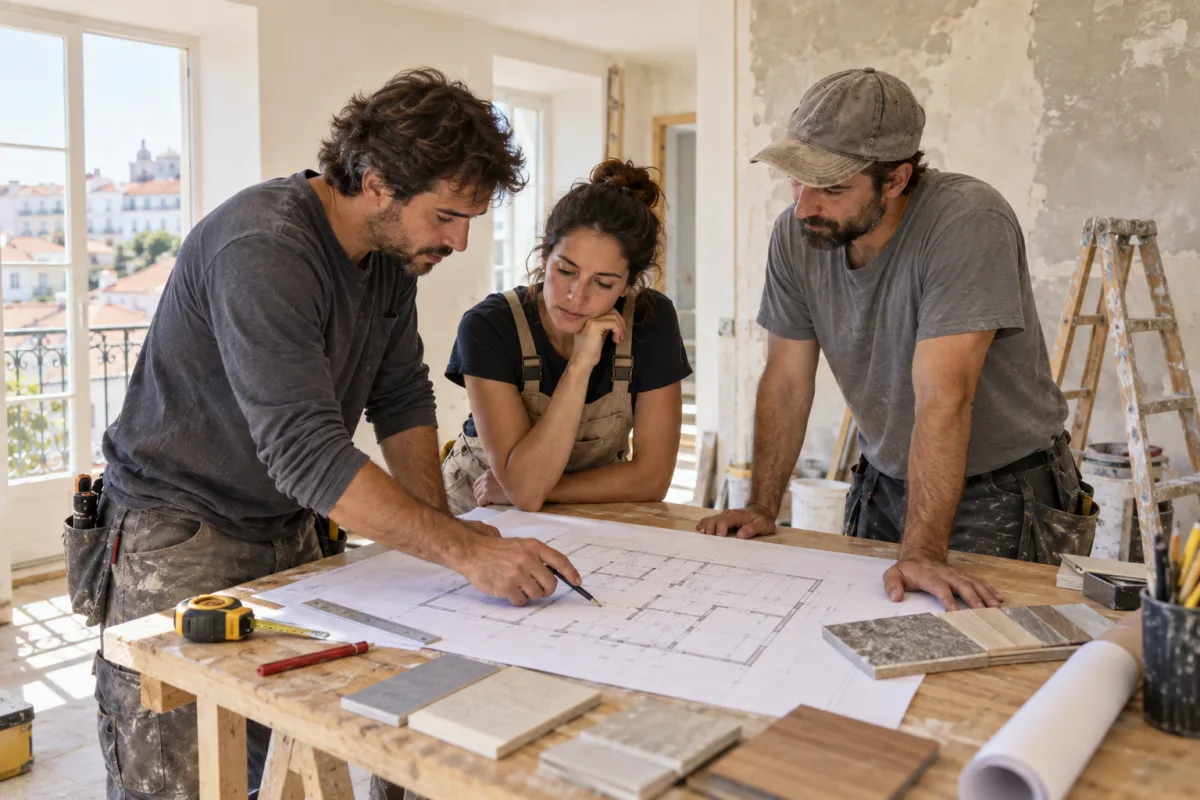
Une équipe de rénovation examine un plan sur le chantier.
  • 4,9
  • 15 000 clients
  • Certifié AT n° 3041
Essayer gratuitement

Du devis à la facture de chaque chantier

Préparez dans FIZ le devis avec les travaux, les matériaux et les prix. Quand le client accepte, émettez la facture à partir du devis, et FIZ la communique à l’AT. Dans la rénovation d’un logement, chaque ligne porte son propre taux d’IVA.

Pour un chantier fait pour un entrepreneur, si vous avez un alvará ou un certificado de empreiteiro, FIZ émet la facture sans IVA, avec la mention « IVA - autoliquidação ». Vous pouvez aussi encaisser par carte sur votre téléphone ou par lien de paiement.

Facturation certifiéeRecevoir des paiements
Rénovation de salle de bains

Devis OR 2026/018 · Client particulier

Main-d’œuvre
1 500,00 €
Matériaux intégrés
300,00 €
IVA (6 %)
108,00 €
Total du devis
1 908,00 €

Dans un logement, les matériaux jusqu’à 20 % du total sont aussi à 6 %. Un devis ne prouve ni une vente ni un paiement.
Exemple avec données fictives

Matériaux et sous-traitants : la bonne IVA sur chaque facture

Le fournisseur de matériaux facture l’IVA, et la facture apparaît dans l’e‑Fatura. Le sous-traitant avec un alvará ou un certificado facture sans IVA, en autoliquidação : le client déclare et déduit cette IVA ; avec déduction totale, le solde est de 0 €.

FIZ récupère les factures d’achat dans l’e‑Fatura et suggère si chaque dépense est professionnelle, personnelle ou mixte. Si vous facturez l’IVA, il les inclut dans la déclaration.

Dépenses et déductions fiscales
Carrelage et mortier

Materiais do Tejo, Lda. · Facture d’un fournisseur portugais

Montant hors IVA
300,00 €
IVA (23 %)
69,00 €
À payer au fournisseur
369,00 €

Si vous facturez l’IVA, cette IVA se déduit de l’IVA des ventes. Avec l’exonération d’IVA, elle reste une charge.

Exemple avec données fictives

En fin de trimestre : les déclarations sont prêtes

FIZ calcule votre cotisation Seg. Social d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Si vous facturez l’IVA, FIZ fait de même pour la déclaration périodique d’IVA.

Segurança Social pour les indépendantsDéclaration d’IVA pour les indépendants
Déclaration trimestrielle à la Seg. Social

Juillet à septembre (3 mois)

Travaux (3 mois) : 70 % de 10 500 €
7 350 €
Base mensuelle : un tiers
2 450 €
Cotisation mensuelle : 25,2 %
617 €
Déclaration périodique d’IVA

Juillet à septembre (3 mois)

IVA sur les ventes
630,00 €
IVA déductible
−552,00 €
IVA à payer
78,00 €
Exemple avec données fictives : empresário em nome individual ayant déclaré à la Seg. Social une activité uniquement commerciale ou industrielle, taux de 25,2 %.

Commencez à utiliser FIZ dès aujourd’hui.

N’attendez pas la fin du trimestre ni de l’abonnement à un autre logiciel : FIZ importe factures, clients et produits depuis le Portal das Finanças, un SAF‑T, Excel ou CSV et inclut les factures dans les déclarations.

Une femme travaille sur un ordinateur portable, à table, chez elle
Du Portal das Finanças vers FIZ

Un mois offert pour vous et un pour votre invité

Partagez votre lien d’invitation avec ceux qui n’utilisent pas encore FIZ. Quand votre invité s’inscrit et émet sa première facture dans FIZ, vous recevez tous les deux un mois offert sur un forfait payant.

Vos mois offerts se cumulent sans limite et n’expirent pas.

Pour inviter, il suffit d’un compte FIZ connecté à l’AT.

Deux collègues partagent une invitation sur un téléphone
Vous1 mois offertpour chaque invité qui émet sa première facture
Votre invité1 mois offertquand il émet sa première facture

Choisissez un forfait pour votre activité

Questions fréquentes sur la construction et la rénovation

Quel est le CAE pour la construction et la rénovation ?

Dans la CAE-Rev.4, en vigueur depuis 2025, la construction de bâtiments utilise le 41000, « Construção de edifícios residenciais e não residenciais ». Dans la rénovation et les finitions, les revêtements de sols et de murs ont le 43330, la peinture et la vitrerie le 43340 et les autres finitions le 43350.

Dans la CAE-Rev.3, c’étaient le 41200, le 43330, le 43340 et le 43390. Les installations électriques et de plomberie ont leurs propres codes, le 43210 et le 43221.

Décret-loi 9/2025 (CAE-Rev.4) (S’ouvre dans une nouvelle fenêtre)Décret-loi 381/2007 (CAE-Rev.3) (S’ouvre dans une nouvelle fenêtre)

Quel taux d’IVA pour la rénovation d’un logement ?

Les travaux de rénovation, de réparation et d’entretien d’un logement sont soumis à l’IVA à 6 % au Portugal continental. Les matériaux sont aussi à 6 % s’ils ne dépassent pas 20 % de la valeur totale des travaux ; au-delà, ils sont à 23 %.

Les piscines, les saunas, le nettoyage et l’entretien des jardins relèvent du taux normal. Dans FIZ, chaque ligne de la facture a son propre taux, par exemple 6 % sur les travaux et 23 % sur les matériaux.

Les autres travaux sont à 23 % sur le continent. Si vous avez facturé jusqu’à 15 000 € l’année précédente, ou prévoyez de ne pas dépasser ce montant l’année où vous démarrez, vous pouvez facturer sans IVA.

Au-delà de 18 750 € dans l’année en cours, vous perdez l’exonération et facturez l’IVA à partir de ce moment.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)Lista I, verba 2.27 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 53 (S’ouvre dans une nouvelle fenêtre)art. 58 (S’ouvre dans une nouvelle fenêtre)

Qu’est-ce que l’autoliquidação de l’IVA dans la construction ?

Pour les travaux de construction, y compris rénovation, réparation et entretien, réalisés pour une société ou un indépendant au Portugal qui a droit à la déduction de l’IVA, le prestataire titulaire d’un alvará ou d’un certificado de empreiteiro de l’IMPIC facture sans IVA, avec la mention « IVA - autoliquidação ». Depuis le 1er juillet 2026, sans alvará ni certificado, la facture inclut l’IVA.

L’acheteur déclare cette IVA et la déduit dans la même déclaration : avec une déduction totale, le solde est de 0 €. Un client indépendant indique au prestataire que les travaux sont pour son activité. Dans FIZ, la facture sort avec cette mention et le code M31 quand vous choisissez ce motif.

Code de l’IVA, art. 2 (S’ouvre dans une nouvelle fenêtre)Circulaire de l’AT 25117/2026 (S’ouvre dans une nouvelle fenêtre)

Puis-je préparer un devis avant de facturer ?

Oui. Décrivez les travaux et les matériaux et indiquez les prix dans le devis. Quand le client accepte, émettez la facture à partir du devis dans FIZ. Un devis ne prouve ni une vente ni un paiement.
Vous émettez une facture pour chaque chantier et pour chaque acompte reçu, même si le client ne la demande pas. La facture simplifiée suffit pour les travaux jusqu’à 100 € ; avec l’exonération d’IVA, sans limite.

Code de l’IVA, art. 29 (S’ouvre dans une nouvelle fenêtre)art. 40 (S’ouvre dans une nouvelle fenêtre)

Quel coefficient d’IRS pour les travaux de construction en indépendant ?

En régime simplifié, les travaux de construction et de rénovation ont le coefficient 0,35 : 35 % de ce que vous facturez en services compte comme revenu. Avec 30 000 € de services, l’IRS se calcule sur 10 500 €. Ces activités ne figurent pas dans le tableau des activités de l’IRS, donc le coefficient 0,75 ne s’applique pas.

Pour ne pas payer trop d’IRS, vos dépenses professionnelles doivent atteindre 15 % de votre chiffre d’affaires sur les services. Comptent les factures professionnelles sur e‑Fatura, le loyer du local et les salaires que vous versez, ainsi qu’un montant fixe déjà prévu par la loi, ou vos cotisations à la Seg. Social si elles sont plus élevées. Si le total est inférieur à 15 %, la différence s’ajoute au revenu imposable ; FIZ indique combien il reste.

L’année d’ouverture de l’activité, le coefficient des services baisse de 50 %, et l’année suivante de 25 %, si vous ne percevez ni salaire ni pension ces années-là et n’avez cessé aucune activité dans les cinq années précédentes.

Code de l’IRS, art. 28 (S’ouvre dans une nouvelle fenêtre)art. 31 (S’ouvre dans une nouvelle fenêtre)Tableau des activités de l’IRS (S’ouvre dans une nouvelle fenêtre)

Comment se calcule la Seg. Social pour les travaux de construction en indépendant ?

Au régime simplifié, la Seg. Social retient 70 % des services, hors IVA, et la base mensuelle de la cotisation est le tiers de ce montant trimestriel. Le taux est de 21,4 %, ou de 25,2 % si vous déclarez à la Seg. Social être empresário em nome individual avec une activité uniquement commerciale ou industrielle. Si vous êtes indépendant pour la première fois, vous ne cotisez pas pendant 12 mois.

FIZ calcule la cotisation d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Code des cotisations, art. 162 (S’ouvre dans une nouvelle fenêtre)art. 168 (S’ouvre dans une nouvelle fenêtre)

Qu’est-ce qui change quand vous avez une entreprise de construction ?

Le CAE, l’IVA et les règles de facturation restent les mêmes. La société paie l’IRC sur le bénéfice et tient une comptabilité complète (contabilidade organizada) avec un comptable certifié.

L’IRC se déclare dans la Modelo 22 avant fin mai. Au régime simplifié, avec un chiffre d’affaires jusqu’à 200 000 € et les autres conditions légales, il se calcule sur 10 % des services.

Dans FIZ, l’expert-comptable certifié de la société confirme la déclaration d’IVA en un clic et FIZ la dépose auprès de l’AT.

Code de l’IRC, art. 86‑A (S’ouvre dans une nouvelle fenêtre)art. 86‑B (S’ouvre dans une nouvelle fenêtre)Code de l’IRC, art. 123 (S’ouvre dans une nouvelle fenêtre)Statut de l’OCC, art. 10 (S’ouvre dans une nouvelle fenêtre)

Vérifié le 15 octobre 2026

Déclaration d’IRS

Autres secteurs

Catalogue des secteurs