Factures, paiements et impôts pour les boutiques en ligne et les marketplaces

FIZ émet la facture de chaque commande, encaisse par lien de paiement, réunit les dépenses de l’e‑Fatura, comme la marchandise et les emballages, et prépare les déclarations d’IVA et de Seg. Social. Il vous suffit de confirmer.

Comment travaillez-vous ?
Essayer gratuitement

14 jours gratuits · Sans carte ni engagement

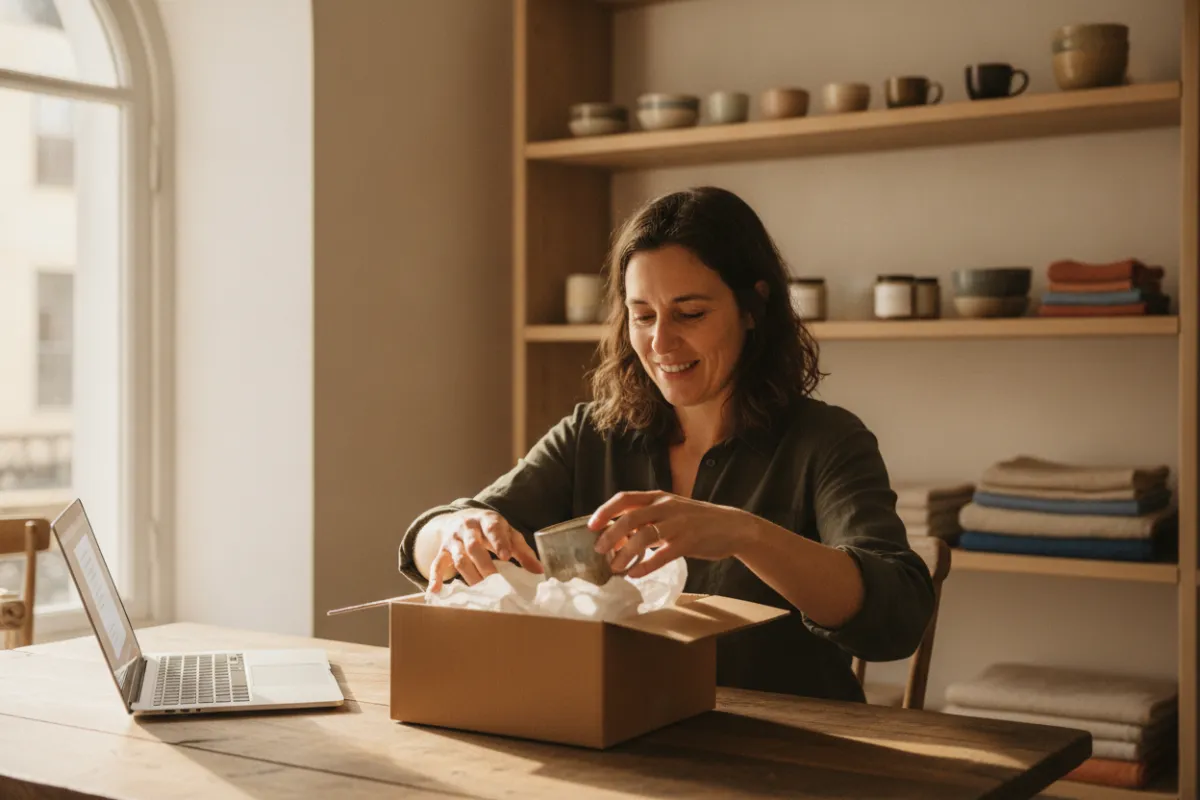
La propriétaire d’une petite boutique en ligne emballe une tasse en céramique dans un carton, à côté de son ordinateur portable, dans un atelier à Lisbonne.
Clients
15 000
Note sur l’App Store
4,9
Certification AT
N° 3041

CAE, IVA et impôts des boutiques en ligne et des marketplaces

Ce qui est commun à tous, et ce qui change entre travailler à son compte et avoir une société.

Pour tous

Code d’activité (CAE)

47125, « Comércio a retalho não especializado, por correspondência ou via Internet, sem predominância de produtos alimentares, bebidas e tabaco » (vente au détail par correspondance ou en ligne), pour des articles variés ; pour un seul type de produit, le code de ce produit. Avant 2025, c’était le 47910, qui correspond aujourd’hui à l’intermédiation des plateformes.

Décret-loi 9/2025 (CAE-Rev.4) (S’ouvre dans une nouvelle fenêtre)Décret-loi 381/2007 (CAE-Rev.3) (S’ouvre dans une nouvelle fenêtre)

IVA

23 % sur les ventes aux clients du Portugal continental. Les ventes hors de l’UE sont des exportations et se facturent sans IVA.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)art. 14 (S’ouvre dans une nouvelle fenêtre)

Ventes aux particuliers dans l’UE

Jusqu’à 10 000 € par an, tous pays de l’UE confondus, l’année précédente et l’année en cours, les règles de l’IVA portugaise s’appliquent. Au-delà, vous appliquez l’IVA du pays du client, que vous pouvez déclarer et payer dans une seule déclaration trimestrielle, au guichet unique (OSS) du Portal das Finanças.

Code de l’IVA, art. 6‑A (S’ouvre dans une nouvelle fenêtre)Circulaire de l’AT 30240/2021 (OSS) (S’ouvre dans une nouvelle fenêtre)

Exonération d’IVA

Si vous avez facturé jusqu’à 15 000 € l’année précédente, ou prévoyez de ne pas dépasser ce montant l’année où vous démarrez, vous pouvez facturer sans IVA. Au-delà de 18 750 € dans l’année en cours, vous facturez l’IVA à partir de ce moment. Les exportateurs hors de l’UE sont exclus de cette exonération.

Code de l’IVA, art. 53 (S’ouvre dans une nouvelle fenêtre)art. 58 (S’ouvre dans une nouvelle fenêtre)

Factures

Une facture pour chaque vente, aussi dans la boutique en ligne et sur les marketplaces, même si le client ne la demande pas. La facture simplifiée sert pour les ventes aux particuliers jusqu’à 1 000 € ; avec l’exonération d’IVA, sans limite.

Code de l’IVA, art. 29 (S’ouvre dans une nouvelle fenêtre)art. 40 (S’ouvre dans une nouvelle fenêtre)

Indépendant

IRS · impôt sur le revenu

L’impôt payé une fois par an sur ce que vous avez gagné, dans la déclaration d’avril à juin de l’année suivante. En régime simplifié, 15 % des ventes comptent. Avec 40 000 € de ventes, l’IRS se calcule sur 6 000 €.

Code de l’IRS, art. 28 (S’ouvre dans une nouvelle fenêtre)art. 31 (S’ouvre dans une nouvelle fenêtre)

Seg. Social

Au régime simplifié, la cotisation se calcule sur 20 % des ventes : 21,4 % pour les trabalhadores independentes, 25,2 % pour les empresários em nome individual.

Code des cotisations, art. 162 (S’ouvre dans une nouvelle fenêtre)art. 168 (S’ouvre dans une nouvelle fenêtre)

Entreprise

IRC · impôt sur les bénéfices

Impôt annuel sur le bénéfice de la société, déclaré dans la Modelo 22 avant fin mai. Avec un chiffre d’affaires jusqu’à 200 000 € et les autres conditions légales, elle peut opter pour le régime simplifié : 4 % des ventes comptent.

Code de l’IRC, art. 86‑A (S’ouvre dans une nouvelle fenêtre)art. 86‑B (S’ouvre dans une nouvelle fenêtre)

Comptabilité

La société doit tenir une comptabilité complète (contabilidade organizada), avec un comptable certifié.

Code de l’IRC, art. 123 (S’ouvre dans une nouvelle fenêtre)Statut de l’OCC, art. 10 (S’ouvre dans une nouvelle fenêtre)

Vérifié le 9 octobre 2026

Chaque jour : la commande est payée et la facture part aussitôt

Envoyez au client un lien de paiement, par e‑mail, Instagram ou WhatsApp, et il paie en ligne par carte. Avec la fatura‑recibo automatique, FIZ l’émet dès que le paiement arrive et la communique à l’AT.

Pour les ventes dans votre boutique en ligne ou sur une marketplace, émettez dans FIZ la facture de chaque commande. Chaque paiement par lien a une commission, qui dépend du forfait.

Recevoir des paiementsFacturation certifiée

Lien de paiement

Partagez un lien de paiement avec votre client. Il ouvre la page et paie en ligne, sans se déplacer.

Par code QR

Présentez le code QR au client. Il le scanne et effectue le paiement sur son propre téléphone.
Dépenses : les factures d’achat arrivent seules dans FIZ

Quand vous achetez de la marchandise, des cartons ou des envois avec votre NIF, la facture arrive dans l’e‑Fatura de l’AT. Dans les forfaits payants, FIZ la récupère tout seul et suggère si la dépense est professionnelle, personnelle ou mixte.

Dépenses et déductions fiscales
Cartons et emballages

Embalagens do Tejo, Lda. · Facture d’un fournisseur portugais

Montant hors IVA
160,00 €
IVA (23 %)
36,80 €
À payer au fournisseur
196,80 €

Si vous facturez l’IVA, cette IVA se déduit de l’IVA des ventes. Avec l’exonération d’IVA, elle reste une charge.

Exemple avec données fictives

En fin de trimestre : les déclarations sont prêtes

Avec les forfaits payants, FIZ calcule votre cotisation Seg. Social d’après vos factures et prépare la déclaration trimestrielle. Confirmez en un clic et FIZ la dépose.

Si vous facturez l’IVA, avec les forfaits Auto Pro et Prime Pro, FIZ fait de même pour la déclaration périodique d’IVA.

Seg. Social pour les indépendantsDéclaration d’IVA pour les indépendants
Déclaration trimestrielle à la Seg. Social

Juillet à septembre

Ventes : 20 % de 9 000 €
1 800 €
Base mensuelle : un tiers
600 €
Cotisation mensuelle : 21,4 %
128 €
Exemple avec données fictives

Commencez à utiliser FIZ dès aujourd’hui.

Inutile d’attendre la fin du mois, du trimestre ou de l’année. FIZ importe depuis le Portal das Finanças (le site de l’AT) les factures déjà émises et reçues, y compris celles d’autres logiciels. Sans tout ressaisir à la main.

Une femme travaille sur un ordinateur portable, à table, chez elle
Du Portal das Finanças vers FIZ

Choisissez un forfait pour votre activité

Questions fréquentes sur les boutiques en ligne et les marketplaces

Quel est le CAE pour la vente en ligne ?

Dans la CAE-Rev.4, en vigueur depuis 2025, la vente en ligne d’articles variés a le code 47125. Si vous vendez surtout un type de produit, vous utilisez le code de ce produit, par exemple 47711 pour les vêtements pour adultes ou 47750 pour les cosmétiques.

Dans la CAE-Rev.3, la vente en ligne avait le code 47910. Dans la Rev.4, le 47910 est devenu l’intermédiation dans le commerce de détail, l’activité de ceux qui gèrent une plateforme de vente.

Faut‑il émettre une facture pour vendre sur Vinted ?

Oui, lorsque la vente est une activité : vous achetez pour revendre, fabriquez des articles à vendre ou vendez régulièrement. Dans ce cas, il faut une activité déclarée aux Finanças et une facture pour chaque vente, aussi sur Vinted, OLX ou Etsy.

Vendre de temps en temps vos propres vêtements et objets usagés reste hors du champ de l’IVA et dispense de facture.

Dois-je facturer l’IVA aux clients d’autres pays de l’UE ?

Jusqu’à 10 000 € par an de ventes aux particuliers d’autres pays de l’UE, tous pays confondus, les règles de l’IVA portugaise s’appliquent, comme pour une vente au Portugal. Au-delà, vous appliquez l’IVA du pays de chaque client.

Au lieu de vous immatriculer dans chaque pays, vous pouvez adhérer au guichet unique (OSS) sur le Portal das Finanças et déclarer ces ventes dans une seule déclaration trimestrielle. Les ventes aux sociétés de l’UE ayant un numéro d’IVA valide se facturent sans IVA.

Quel coefficient d’IRS pour la vente en ligne ?

En régime simplifié, le coefficient des ventes de marchandises et de produits est de 0,15 : seuls 15 % des ventes comptent comme revenu. Avec 40 000 € de ventes, l’IRS se calcule sur 6 000 €.

Les factures que vous émettez dans FIZ entrent automatiquement dans l’anexo B de la déclaration d’IRS, y compris avec le forfait Base.

Comment se calcule la Seg. Social quand on vend en ligne ?

Au régime simplifié, la Seg. Social retient 20 % des ventes, hors IVA, et la base mensuelle de la cotisation est le tiers de ce montant du trimestre. Le taux est de 21,4 % pour les trabalhadores independentes et de 25,2 % pour les empresários em nome individual. Si vous travaillez à votre compte pour la première fois, vous ne cotisez pas pendant 12 mois.

Avec les forfaits payants, FIZ calcule la cotisation d’après vos factures et prépare la déclaration trimestrielle : confirmez en un clic et FIZ la dépose.

Qu’est-ce qui change quand la boutique en ligne est une société ?

Le CAE, l’IVA et les règles de facturation restent les mêmes. La société paie l’IRC sur le bénéfice et tient une comptabilité complète (contabilidade organizada) avec un comptable certifié. Avec FIZ Max, le comptable certifié de la société confirme la déclaration d’IVA en un clic et FIZ la dépose auprès de l’AT.

Déclaration d’IRS

Autres secteurs

Catalogue des secteurs