Factures, paiements et impôts pour les boutiques en ligne et les marketplaces

FIZ émet la facture de chaque commande, encaisse par lien de paiement, réunit les dépenses de l’e‑Fatura, comme la marchandise et les emballages, et prépare les déclarations de la Seg. Social et d’IVA et les dépose en un clic de votre part.

Comment travaillez-vous ?
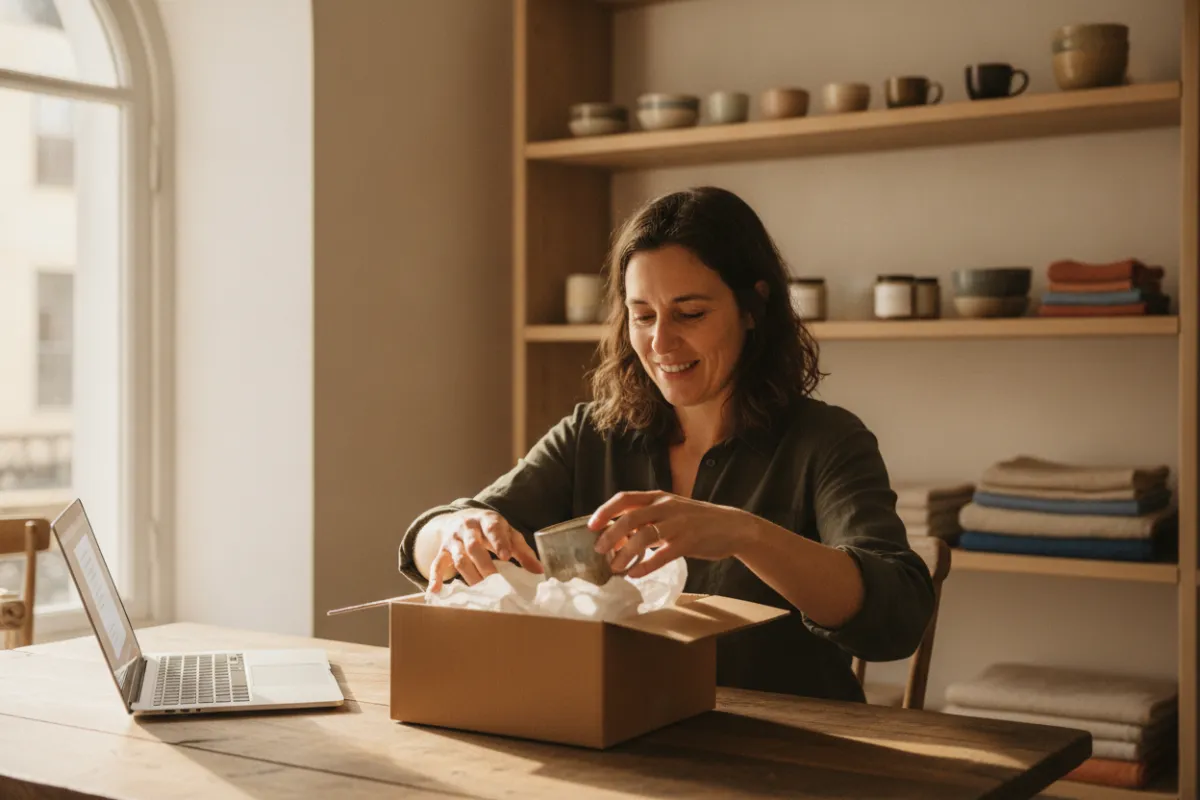
La propriétaire d’une petite boutique en ligne emballe une tasse en céramique dans un carton, à côté de son ordinateur portable, dans un atelier à Lisbonne.
  • 4,9
  • 15 000 clients
  • Certifié AT n° 3041
Essayer gratuitement

Chaque jour : la commande est payée et la facture part aussitôt

Envoyez au client un lien de paiement, par e‑mail, Instagram ou WhatsApp, et il paie en ligne par carte. Si vous sélectionnez les produits avant d’encaisser, FIZ émet la fatura‑recibo juste après le paiement et la communique à l’AT.

Pour les ventes dans votre boutique en ligne ou sur une marketplace, émettez dans FIZ la facture de chaque commande. Chaque paiement par lien a une commission, qui dépend du forfait.

Recevoir des paiementsFacturation certifiée

Lien de paiement

Partagez un lien de paiement avec votre client. Il ouvre la page et paie en ligne, sans se déplacer.

Par code QR

Présentez le code QR au client. Il le scanne et effectue le paiement sur son propre téléphone.
Dépenses : FIZ importe les factures d’achat

Quand vous achetez de la marchandise, des cartons ou des envois avec votre NIF, la facture arrive dans l’e‑Fatura de l’AT. FIZ la récupère tout seul et suggère si la dépense est professionnelle, personnelle ou mixte.

Dépenses et déductions fiscales
Cartons et emballages

Embalagens do Tejo, Lda. · Facture d’un fournisseur portugais

Montant hors IVA
160,00 €
IVA (23 %)
36,80 €
À payer au fournisseur
196,80 €

Si vous facturez l’IVA, cette IVA se déduit de l’IVA des ventes. Avec l’exonération d’IVA, elle reste une charge.

Exemple avec données fictives

En fin de trimestre : les déclarations sont prêtes

FIZ calcule votre cotisation Seg. Social d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Si vous facturez l’IVA, FIZ fait de même pour la déclaration périodique d’IVA.

Segurança Social pour les indépendantsDéclaration d’IVA pour les indépendants
Déclaration trimestrielle à la Seg. Social

Juillet à septembre (3 mois)

Ventes (3 mois) : 20 % de 6 000 €
1 200 €
Base mensuelle : un tiers
400 €
Cotisation mensuelle : 25,2 %
101 €
Déclaration périodique d’IVA

Juillet à septembre (3 mois)

IVA sur les ventes
1 380,00 €
IVA déductible
−828,00 €
IVA à payer
552,00 €
Exemple avec données fictives : empresário em nome individual ayant déclaré à la Seg. Social une activité uniquement commerciale ou industrielle, taux de 25,2 %.

Commencez à utiliser FIZ dès aujourd’hui.

N’attendez pas la fin du trimestre ni de l’abonnement à un autre logiciel : FIZ importe factures, clients et produits depuis le Portal das Finanças, un SAF‑T, Excel ou CSV et inclut les factures dans les déclarations.

Une femme travaille sur un ordinateur portable, à table, chez elle
Du Portal das Finanças vers FIZ

Un mois offert pour vous et un pour votre invité

Partagez votre lien d’invitation avec ceux qui n’utilisent pas encore FIZ. Quand votre invité s’inscrit et émet sa première facture dans FIZ, vous recevez tous les deux un mois offert sur un forfait payant.

Vos mois offerts se cumulent sans limite et n’expirent pas.

Pour inviter, il suffit d’un compte FIZ connecté à l’AT.

Deux collègues partagent une invitation sur un téléphone
Vous1 mois offertpour chaque invité qui émet sa première facture
Votre invité1 mois offertquand il émet sa première facture

Choisissez un forfait pour votre activité

Questions fréquentes sur les boutiques en ligne et les marketplaces

Quel est le CAE pour la vente en ligne ?

Dans la CAE-Rev.4, en vigueur depuis 2025, la vente en ligne d’articles variés a le code 47125. Si vous vendez surtout un type de produit, vous utilisez le code de ce produit, par exemple 47711 pour les vêtements pour adultes ou 47750 pour les cosmétiques.

Dans la CAE-Rev.3, la vente en ligne avait le code 47910. Dans la Rev.4, le 47910 est devenu l’intermédiation dans le commerce de détail, l’activité de ceux qui gèrent une plateforme de vente.

Décret-loi 9/2025 (CAE-Rev.4) (S’ouvre dans une nouvelle fenêtre)Décret-loi 381/2007 (CAE-Rev.3) (S’ouvre dans une nouvelle fenêtre)

Faut‑il émettre une facture pour vendre sur Vinted ?

Oui, lorsque la vente est une activité : vous achetez pour revendre, fabriquez des articles à vendre ou vendez régulièrement. Dans ce cas, il faut une activité déclarée aux Finanças et une facture pour chaque vente, aussi sur Vinted, OLX ou Etsy.

La facture simplifiée sert pour les ventes aux particuliers jusqu’à 1 000 € ; avec l’exonération d’IVA, sans limite.

Vendre de temps en temps vos propres vêtements et objets usagés reste hors du champ de l’IVA et dispense de facture.

Code de l’IVA, art. 29 (S’ouvre dans une nouvelle fenêtre)art. 40 (S’ouvre dans une nouvelle fenêtre)

Quel taux d’IVA s’applique aux ventes en ligne ?

23 % sur la plupart des ventes aux clients du Portugal continental ; certains produits ont un taux réduit, comme les livres à 6 %. Les ventes hors de l’UE sont des exportations et se facturent sans IVA.

Si vous avez facturé jusqu’à 15 000 € l’année précédente, ou prévoyez de ne pas dépasser ce montant l’année où vous démarrez, vous pouvez facturer sans IVA. Au-delà de 18 750 € dans l’année en cours, vous facturez l’IVA à partir de ce moment. Les exportateurs hors de l’UE sont exclus de cette exonération.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)art. 14 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 53 (S’ouvre dans une nouvelle fenêtre)art. 58 (S’ouvre dans une nouvelle fenêtre)

Dois-je facturer l’IVA aux clients d’autres pays de l’UE ?

Jusqu’à 10 000 € par an de ventes aux particuliers d’autres pays de l’UE, tous pays confondus, les règles de l’IVA portugaise s’appliquent, comme pour une vente au Portugal. Au-delà, vous appliquez l’IVA du pays de chaque client.

Au lieu de vous immatriculer dans chaque pays, vous pouvez adhérer au guichet unique (OSS) sur le Portal das Finanças et déclarer ces ventes dans une seule déclaration trimestrielle. Les ventes aux sociétés de l’UE ayant un numéro d’IVA valide se facturent sans IVA.

Code de l’IVA, art. 6‑A (S’ouvre dans une nouvelle fenêtre)Circulaire de l’AT 30240/2021 (OSS) (S’ouvre dans une nouvelle fenêtre)

Quel coefficient d’IRS pour la vente en ligne ?

En régime simplifié, le coefficient des ventes de marchandises et de produits est de 0,15 : seuls 15 % des ventes comptent comme revenu. Avec 24 000 € de ventes, l’IRS se calcule sur 3 600 €.

FIZ inclut automatiquement dans l’anexo B de la déclaration d’IRS les factures que vous émettez.

Code de l’IRS, art. 28 (S’ouvre dans une nouvelle fenêtre)art. 31 (S’ouvre dans une nouvelle fenêtre)

Comment se calcule la Seg. Social quand on vend en ligne ?

Au régime simplifié, la Seg. Social retient 20 % des ventes, hors IVA, et la base mensuelle de la cotisation est le tiers de ce montant du trimestre. Le taux est de 21,4 %, ou de 25,2 % si vous déclarez à la Seg. Social être empresário em nome individual avec une activité uniquement commerciale ou industrielle. Si vous travaillez à votre compte pour la première fois, vous ne cotisez pas pendant 12 mois.

FIZ calcule la cotisation d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Code des cotisations, art. 162 (S’ouvre dans une nouvelle fenêtre)art. 168 (S’ouvre dans une nouvelle fenêtre)

Qu’est-ce qui change quand la boutique en ligne est une société ?

Le CAE, l’IVA et les règles de facturation restent les mêmes. La société paie l’IRC sur le bénéfice et tient une comptabilité complète (contabilidade organizada) avec un comptable certifié.

L’IRC se déclare dans la Modelo 22 avant fin mai. Au régime simplifié, avec un chiffre d’affaires jusqu’à 200 000 € et les autres conditions légales, il se calcule sur 4 % des ventes.

Dans FIZ, l’expert-comptable certifié de la société confirme la déclaration d’IVA en un clic et FIZ la dépose auprès de l’AT.

Code de l’IRC, art. 86‑A (S’ouvre dans une nouvelle fenêtre)art. 86‑B (S’ouvre dans une nouvelle fenêtre)Code de l’IRC, art. 123 (S’ouvre dans une nouvelle fenêtre)Statut de l’OCC, art. 10 (S’ouvre dans une nouvelle fenêtre)

Vérifié le 15 octobre 2026

Déclaration d’IRS

Autres secteurs

Catalogue des secteurs