Faturas, pagamentos e impostos para limpezas

O FIZ emite a fatura de cada limpeza e as faturas agendadas de um contrato mensal, recebe por cartão no seu telemóvel, junta as despesas do e‑Fatura e prepara as declarações da Seg. Social e de IVA e submete‑as com um clique seu.

Como trabalha?
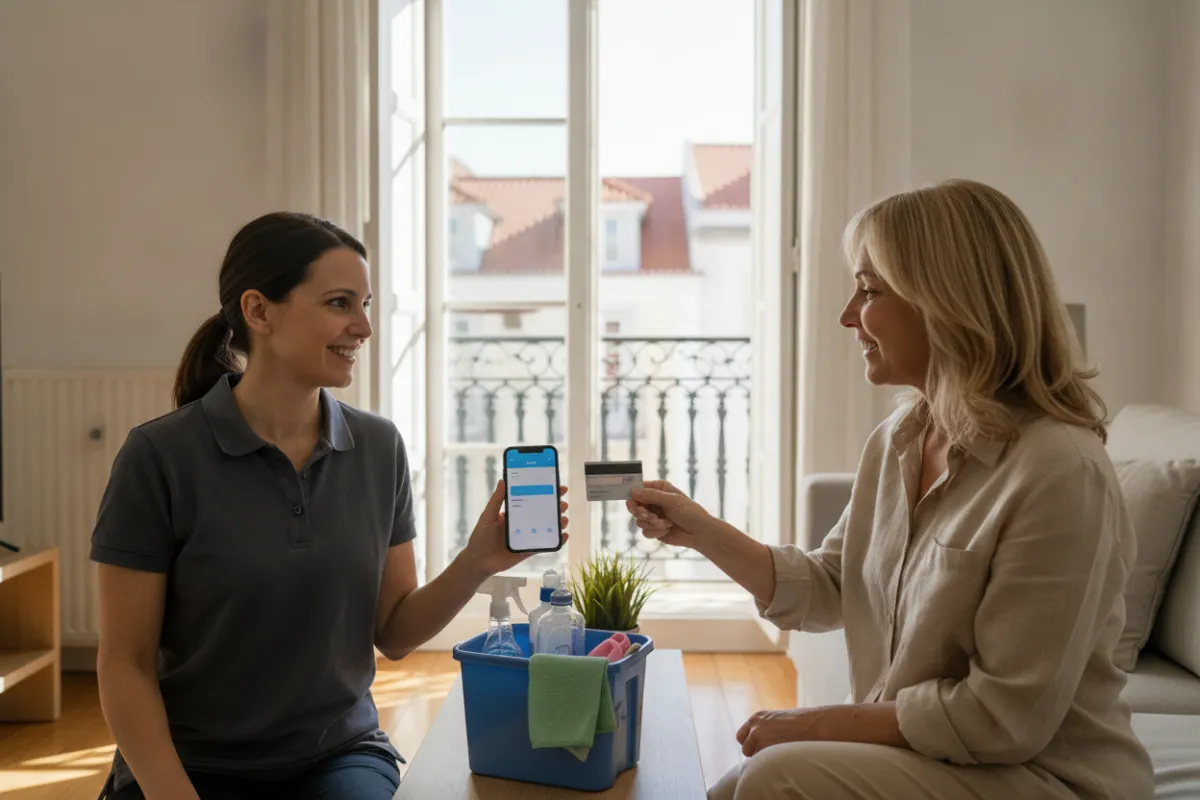
Profissional de limpeza mostra o telemóvel e a cliente paga com cartão por aproximação, numa sala luminosa em Lisboa, com uma caixa de produtos de limpeza em cima da mesa.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Experimentar grátis

Todos os dias: a limpeza é paga e a fatura sai logo

No fim da limpeza, emita no FIZ a fatura. Receba o pagamento no seu telemóvel, por aproximação ou código QR, e o FIZ comunica a fatura à AT. Cada pagamento tem uma comissão, que depende do plano.

Num contrato mensal, como o de um escritório ou de um condomínio, o FIZ emite as faturas agendadas no dia que escolher e comunica‑as à AT.

Receber pagamentosFaturação certificada

Por aproximação

O cliente aproxima do seu telemóvel um cartão sem contacto ou um telemóvel com Apple Pay ou Google Pay.

Por código QR

Mostre o código QR ao cliente. Ele lê o código e conclui o pagamento no próprio telemóvel.
Despesas: o FIZ importa as faturas de compras

Quando compra produtos de limpeza, um aspirador ou combustível com o seu NIF, a fatura do fornecedor fica no e‑Fatura da AT. O FIZ vai buscá‑la sozinho e sugere se a despesa é profissional, pessoal ou de uso misto.

Despesas e deduções fiscais
Produtos de limpeza

Higiene do Tejo, Lda. · Fatura de fornecedor português

Valor sem IVA
150,00 €
IVA (23%)
34,50 €
A pagar ao fornecedor
184,50 €

Se cobra IVA, este IVA deduz‑se ao IVA das vendas. Com a isenção de IVA, fica como custo.

Exemplo com dados fictícios

No fim do trimestre: as declarações ficam prontas

O FIZ calcula a contribuição para a Seg. Social a partir das suas faturas, prepara a declaração trimestral e submete‑a com um clique seu.

Se cobra IVA, o FIZ faz o mesmo com a declaração periódica de IVA.

Segurança Social para independentesDeclaração de IVA para independentes
Declaração trimestral à Seg. Social

Julho a setembro (3 meses)

Serviços (3 meses): 70% de 4.500 €
3.150 €
Base mensal: um terço
1.050 €
Contribuição mensal: 21,4%
225 €
Declaração periódica de IVA

Julho a setembro (3 meses)

IVA das vendas
1.035,00 €
IVA dedutível
−69,00 €
IVA a pagar
966,00 €
Exemplo com dados fictícios

Comece a usar o FIZ hoje.

Não espere pelo fim do trimestre nem da assinatura de outro programa: o FIZ importa faturas, clientes e artigos do Portal das Finanças, de SAF‑T, Excel ou CSV e inclui as faturas nas declarações.

Mulher a trabalhar ao portátil, à mesa, em casa
Do Portal das Finanças para o FIZ

Um mês grátis para si e outro para o convidado

Partilhe o seu link de convite com quem ainda não usa o FIZ. Quando o convidado se registar e emitir a primeira fatura no FIZ, ambos recebem um mês grátis num plano pago.

Os seus meses grátis acumulam‑se sem limite e não caducam.

Para convidar, basta uma conta FIZ com ligação à AT.

Dois colegas partilham um convite pelo telemóvel
Para si1 mês grátispor cada convidado que emitir a primeira fatura
Para o convidado1 mês grátisquando emitir a primeira fatura

Escolha o plano para o seu negócio

Perguntas frequentes sobre limpezas

Qual o CAE para limpezas?

Na CAE-Rev.4, em vigor desde 2025, a limpeza de casas, apartamentos, escritórios e partes comuns de prédios usa o 81210, «Limpeza geral de edifícios». As limpezas especializadas, como a de vidros, têm o 81220. Na CAE-Rev.3, estes dois códigos eram os mesmos.

As outras limpezas têm agora o 81232, que na CAE-Rev.3 era o 81292, e a desinfeção e a desratização o 81231, antes 81291.

Decreto-Lei 9/2025 (CAE-Rev.4) (Abre numa nova janela)Decreto-Lei 381/2007 (CAE-Rev.3) (Abre numa nova janela)

Empregada de limpeza a recibos verdes cobra IVA?

Sim, se não tiver a isenção: 23% no continente. Quem faturou até 15.000 € no ano anterior, ou prevê esse valor no ano em que começa, pode faturar sem IVA; nesse caso, o IVA dos produtos que compra fica como custo.

Se passar 18.750 € no ano em curso, perde a isenção e cobra IVA a partir desse momento.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.27 (Abre numa nova janela)Código do IVA, art. 53.º (Abre numa nova janela)art. 58.º (Abre numa nova janela)

Que taxa de IVA se aplica aos serviços de limpeza?

23% no continente, para casas, escritórios e prédios. A taxa de 6% das obras de remodelação, reparação ou conservação de uma habitação deixa expressamente de fora os trabalhos de limpeza. Nos Açores e na Madeira, aplica‑se a taxa normal de cada região.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.27 (Abre numa nova janela)

Qual a diferença entre serviço doméstico e recibos verdes?

No serviço doméstico, a pessoa trabalha com regularidade para uma família, sob as ordens dela, e recebe um salário: a família é a entidade empregadora, com contrato de trabalho e descontos para a Seg. Social.

A recibos verdes, a pessoa trabalha por conta própria, para um ou vários clientes, e passa uma fatura por cada serviço ou por cada mês de contrato. Paga IRS e Seg. Social como trabalhador independente.

A fatura simplificada serve nas limpezas de valor até 100 €; com a isenção de IVA, sem limite.

Decreto-Lei 235/92, art. 2.º (Abre numa nova janela)Código Contributivo, art. 116.º (Abre numa nova janela)Código do IVA, art. 29.º (Abre numa nova janela)art. 7.º (Abre numa nova janela)art. 40.º (Abre numa nova janela)

Que coeficiente de IRS tem a limpeza?

No regime simplificado, os serviços de limpeza têm o coeficiente 0,35: 35% do que fatura conta como rendimento. Com 18.000 € em serviços, o IRS calcula‑se sobre 6.300 €. A limpeza não está na tabela de atividades do IRS, por isso o coeficiente 0,75 não se aplica.

Para não pagar IRS a mais, as despesas da atividade devem chegar a 15% do que fatura em serviços. Contam as faturas da atividade no e‑Fatura, a renda do espaço e os salários que paga, e ainda um valor fixo que a lei já considera, ou as suas contribuições para a Seg. Social, se forem maiores. Abaixo dos 15%, a diferença é acrescentada ao rendimento tributável; o FIZ mostra quanto falta.

No ano em que abre atividade, o coeficiente dos serviços desce 50%, e no ano seguinte 25%, se nesses anos não receber salário nem pensão e não tiver cessado atividade nos cinco anos anteriores.

Código do IRS, art. 28.º (Abre numa nova janela)art. 31.º (Abre numa nova janela)Tabela de atividades do IRS (Abre numa nova janela)

Como se calcula a Seg. Social de quem faz limpezas por conta própria?

No regime simplificado, a Seg. Social conta 70% dos serviços, sem IVA, e a base mensal da contribuição é um terço desse valor do trimestre. A taxa é 21,4%, ou 25,2% se declarar à Seg. Social que é empresário em nome individual só com atividade comercial ou industrial. Quem trabalha como independente pela primeira vez fica 12 meses sem contribuições.

O FIZ calcula a contribuição a partir das suas faturas, prepara a declaração trimestral e submete‑a com um clique seu.

Código Contributivo, art. 162.º (Abre numa nova janela)art. 168.º (Abre numa nova janela)

Que IVA leva a limpeza de um alojamento local?

A fatura da limpeza ao anfitrião leva IVA a 23%, se quem limpa não tiver a isenção. A taxa de 6% é a da estadia que o anfitrião fatura ao hóspede, com a taxa de limpeza cobrada com ela.

Se o anfitrião cobra IVA nas estadias, deduz os 23% da fatura de limpeza na declaração periódica.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.27 (Abre numa nova janela)

O que muda quando tem uma empresa de limpezas?

O CAE, o IVA e as regras das faturas ficam iguais. A empresa paga IRC sobre o lucro e tem contabilidade organizada, com um contabilista certificado.

O IRC declara‑se na Modelo 22 até ao fim de maio. No regime simplificado, com faturação até 200.000 € e as outras condições da lei, calcula‑se sobre 10% dos serviços.

No FIZ, o contabilista certificado da empresa confirma a declaração de IVA com um clique e o FIZ submete‑a à AT.

Código do IRC, art. 86.º‑A (Abre numa nova janela)art. 86.º‑B (Abre numa nova janela)Código do IRC, art. 123.º (Abre numa nova janela)Estatuto da OCC, art. 10.º (Abre numa nova janela)

Verificado em 15 de outubro de 2026

Declaração de IRS

Outros setores

Catálogo de setores