Facturas, pagos e impuestos para servicios de limpieza

FIZ emite la factura de cada limpieza y las facturas programadas de un contrato mensual, cobra con tarjeta en su móvil, reúne los gastos del e‑Fatura y prepara las declaraciones de la Seg. Social y de IVA y las presenta con un clic de su parte.

¿Cómo trabaja?
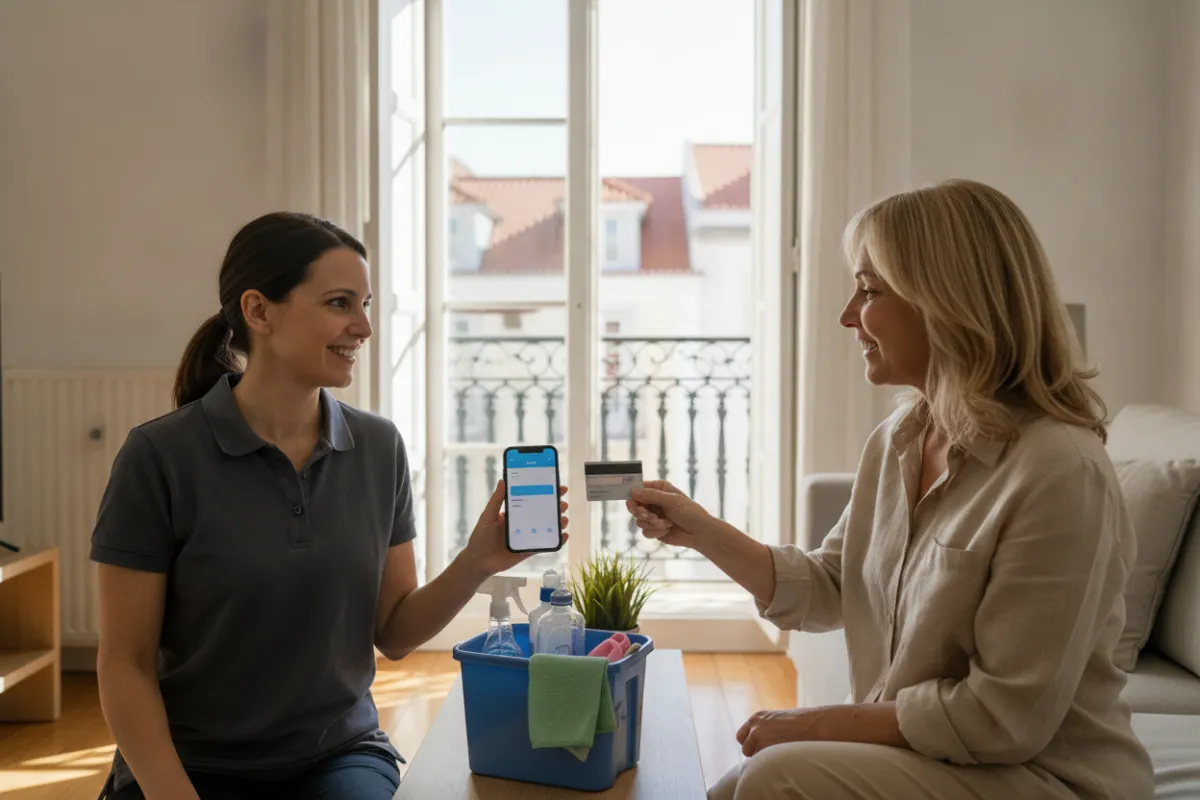
Una profesional de la limpieza muestra el móvil y la clienta paga con tarjeta sin contacto, en un salón luminoso de Lisboa, con una caja de productos de limpieza sobre la mesa.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Probar gratis

Cada día: la limpieza se paga y la factura sale al momento

Al terminar la limpieza, emita la factura en FIZ. Cobre sin contacto en su móvil o con un código QR, y FIZ comunica la factura a la AT. Cada pago tiene una comisión, que depende del plan.

En un contrato mensual, como el de una oficina o el de las zonas comunes de un edificio, FIZ emite las facturas programadas el día que elija y las comunica a la AT.

Recibir pagosFacturación certificada

Sin contacto

El cliente acerca a su móvil una tarjeta sin contacto o un móvil con Apple Pay o Google Pay.

Por código QR

Muestre el código QR al cliente. El cliente lo escanea y paga desde su propio móvil.
Gastos: FIZ importa las facturas de compras

Cuando compra productos de limpieza, una aspiradora o combustible con su NIF, la factura del proveedor queda en el e‑Fatura de la AT. FIZ la obtiene por sí solo y sugiere si el gasto es profesional, personal o de uso mixto.

Gastos y deducciones fiscales
Productos de limpieza

Higiene do Tejo, Lda. · Factura de proveedor portugués

Importe sin IVA
150,00 €
IVA (23 %)
34,50 €
A pagar al proveedor
184,50 €

Si cobra IVA, este IVA se deduce del IVA de las ventas. Con la exención de IVA, queda como coste.

Ejemplo con datos ficticios

Al final del trimestre: las declaraciones quedan listas

FIZ calcula su cotización a la Seg. Social a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Si cobra IVA, FIZ hace lo mismo con la declaración periódica de IVA.

Segurança Social para autónomosDeclaración de IVA para autónomos
Declaración trimestral a la Seg. Social

Julio a septiembre (3 meses)

Servicios (3 meses): 70 % de 4.500 €
3.150 €
Base mensual: un tercio
1.050 €
Cotización mensual: 21,4 %
225 €
Declaración periódica de IVA

Julio a septiembre (3 meses)

IVA de las ventas
1.035,00 €
IVA deducible
−69,00 €
IVA a pagar
966,00 €
Ejemplo con datos ficticios

Empiece a usar FIZ hoy mismo.

No espere al final del trimestre ni de la suscripción de otro programa: FIZ importa facturas, clientes y productos del Portal das Finanças, de SAF‑T, Excel o CSV e incluye las facturas en las declaraciones.

Una mujer trabaja con un portátil en la mesa de su casa
Del Portal das Finanças a FIZ

Un mes gratis para usted y otro para su invitado

Comparta su enlace de invitación con quienes aún no usen FIZ. Cuando su invitado se registre y emita la primera factura en FIZ, ambos recibirán un mes gratis en un plan de pago.

Sus meses gratis se acumulan sin límite y no caducan.

Para invitar, basta con una cuenta FIZ conectada a la AT.

Dos colegas comparten una invitación en el móvil
Para usted1 mes gratispor cada invitado que emita la primera factura
Para su invitado1 mes gratiscuando emita su primera factura

Elija el plan para su negocio

Preguntas frecuentes sobre servicios de limpieza

¿Qué CAE corresponde a la limpieza?

En la CAE-Rev.4, en vigor desde 2025, la limpieza de casas, pisos, oficinas y zonas comunes de edificios usa el 81210, «Limpeza geral de edifícios». Las limpiezas especializadas, como la de cristales, tienen el 81220. En la CAE-Rev.3, estos dos códigos eran los mismos.

Las demás limpiezas tienen ahora el 81232, que en la CAE-Rev.3 era el 81292, y la desinfección y la desratización el 81231, antes 81291.

Decreto-ley 9/2025 (CAE-Rev.4) (Se abre en una ventana nueva)Decreto-ley 381/2007 (CAE-Rev.3) (Se abre en una ventana nueva)

¿Una limpiadora autónoma (recibos verdes) cobra IVA?

Sí, si no tiene la exención: 23 % en el continente. Quien facturó hasta 15.000 € el año anterior, o prevé ese importe el año en que empieza, puede facturar sin IVA; en ese caso, el IVA de los productos que compra queda como coste.

Si supera 18.750 € en el año en curso, pierde la exención y cobra IVA desde ese momento.

Código del IVA, art. 18 (Se abre en una ventana nueva)Lista I, verba 2.27 (Se abre en una ventana nueva)Código del IVA, art. 53 (Se abre en una ventana nueva)art. 58 (Se abre en una ventana nueva)

¿Qué tipo de IVA se aplica a los servicios de limpieza?

23 % en el continente, para viviendas, oficinas y edificios. El tipo del 6 % de las obras de reforma, reparación o conservación de una vivienda deja fuera expresamente los trabajos de limpieza. En Azores y Madeira, se aplica el tipo general de cada región.

Código del IVA, art. 18 (Se abre en una ventana nueva)Lista I, verba 2.27 (Se abre en una ventana nueva)

¿Qué diferencia hay entre servicio doméstico y recibos verdes?

En el servicio doméstico, la persona trabaja con regularidad para una familia, bajo sus órdenes, y recibe un salario: la familia es la entidad empleadora, con contrato de trabajo y cotizaciones a la Seg. Social.

Con recibos verdes, la persona trabaja por cuenta propia, para uno o varios clientes, y emite una factura por cada servicio o por cada mes de contrato. Paga IRS y Seg. Social como trabajador autónomo.

La factura simplificada sirve en las limpiezas de hasta 100 €; con la exención de IVA, sin límite.

Decreto-ley 235/92, art. 2 (Se abre en una ventana nueva)Código Contributivo, art. 116 (Se abre en una ventana nueva)Código del IVA, art. 29 (Se abre en una ventana nueva)art. 7 (Se abre en una ventana nueva)art. 40 (Se abre en una ventana nueva)

¿Qué coeficiente de IRS tiene la limpieza?

En régimen simplificado, los servicios de limpieza tienen el coeficiente 0,35: el 35 % de lo que factura cuenta como rendimiento. Con 18.000 € en servicios, el IRS se calcula sobre 6.300 €. La limpieza no está en la tabla de actividades del IRS, por eso el coeficiente 0,75 no se aplica.

Para no pagar IRS de más, los gastos de la actividad deben llegar al 15 % de lo que factura por servicios. Cuentan las facturas de la actividad en e‑Fatura, el alquiler del local y los salarios que paga, y además un importe fijo que la ley ya tiene en cuenta, o sus cotizaciones a la Seg. Social, si son mayores. Si la suma es inferior al 15 %, la diferencia se añade al rendimiento sujeto a impuesto; FIZ muestra cuánto falta.

El año en que abre la actividad, el coeficiente de los servicios baja un 50 %, y el año siguiente un 25 %, si esos años no cobra salario ni pensión y no ha cesado ninguna actividad en los cinco años anteriores.

Código del IRS, art. 28 (Se abre en una ventana nueva)art. 31 (Se abre en una ventana nueva)Tabla de actividades del IRS (Se abre en una ventana nueva)

¿Cómo se calcula la Seg. Social de quien limpia por cuenta propia?

En el régimen simplificado, la Seg. Social cuenta el 70 % de los servicios, sin IVA, y la base mensual de la cotización es un tercio de ese importe trimestral. El tipo es el 21,4 %, o el 25,2 % si declara a la Seg. Social que es empresário em nome individual solo con actividad comercial o industrial. Quien trabaja como autónomo por primera vez no cotiza durante 12 meses.

FIZ calcula la cotización a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Código Contributivo, art. 162 (Se abre en una ventana nueva)art. 168 (Se abre en una ventana nueva)

¿Qué IVA lleva la limpieza de un alquiler turístico (alojamento local)?

La factura de la limpieza al anfitrión lleva IVA al 23 %, si quien limpia no tiene la exención. El tipo del 6 % es el de la estancia que el anfitrión factura al huésped, con la tarifa de limpieza cobrada con ella.

Si el anfitrión cobra IVA en las estancias, deduce el 23 % de la factura de limpieza en su declaración periódica.

Código del IVA, art. 18 (Se abre en una ventana nueva)Lista I, verba 2.27 (Se abre en una ventana nueva)

¿Qué cambia cuando tiene una empresa de limpieza?

El CAE, el IVA y las reglas de las facturas siguen igual. La empresa paga IRC sobre el beneficio y lleva contabilidade organizada con un contable certificado.

El IRC se declara en el Modelo 22 hasta finales de mayo. En el régimen simplificado, con una facturación de hasta 200.000 € y las demás condiciones legales, se calcula sobre el 10 % de los servicios.

En FIZ, el contable certificado de la empresa confirma la declaración de IVA con un clic y FIZ la presenta a la AT.

Código del IRC, art. 86‑A (Se abre en una ventana nueva)art. 86‑B (Se abre en una ventana nueva)Código del IRC, art. 123 (Se abre en una ventana nueva)Estatuto de la OCC, art. 10 (Se abre en una ventana nueva)

Comprobado el 15 de octubre de 2026

Declaración del IRS

Otros sectores

Catálogo de sectores