Faturas, pagamentos e impostos para eletricistas, canalizadores e reparações

O FIZ emite a fatura de cada trabalho, também com autoliquidação para empreiteiros, recebe por cartão no seu telemóvel, junta as despesas do e‑Fatura, como cabos e material, e prepara as declarações da Seg. Social e de IVA e submete‑as com um clique seu.

Como trabalha?
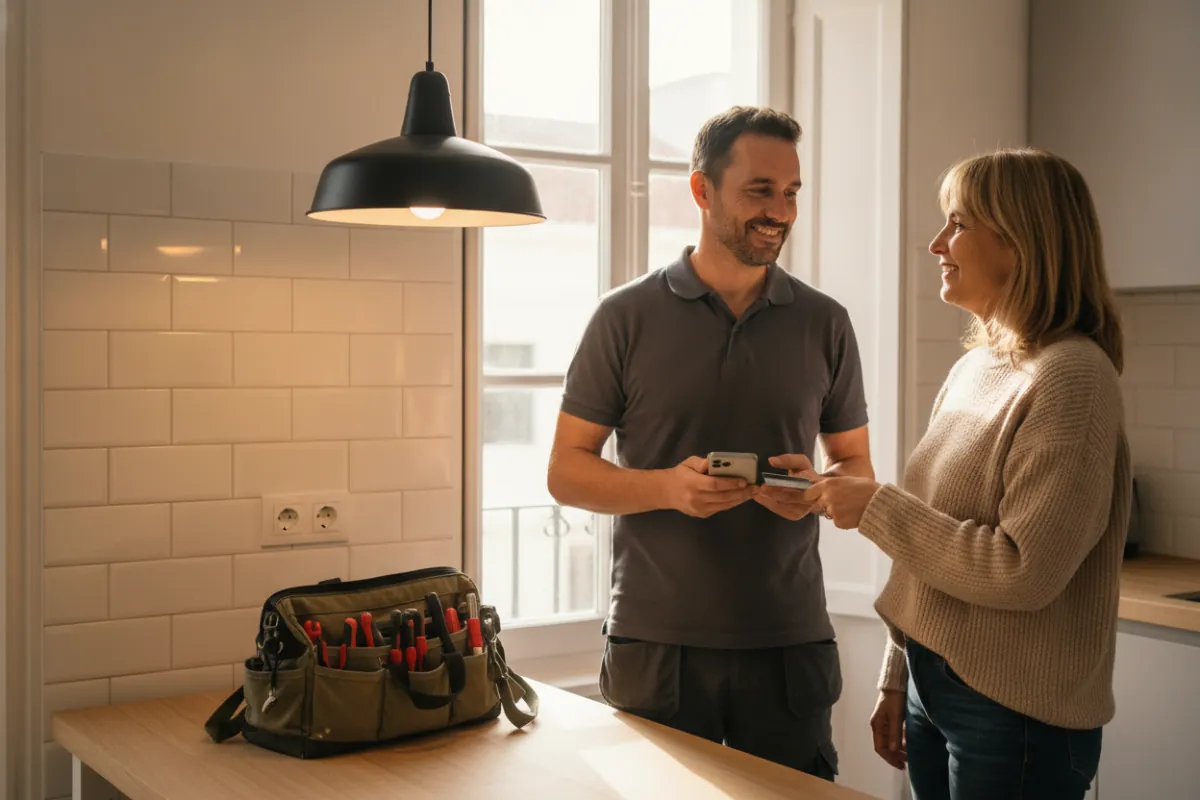
Eletricista segura o telemóvel e a dona da casa paga com cartão por aproximação, numa cozinha em Lisboa, debaixo do candeeiro que acabou de instalar.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Experimentar grátis

Todos os dias: o trabalho é pago e a fatura sai logo

No fim do trabalho, emita no FIZ a fatura, com a mão de obra e o material. Receba o pagamento no seu telemóvel, por aproximação ou código QR, e o FIZ comunica a fatura à AT.

Funciona em casa do cliente, sem terminal para comprar ou alugar; a comissão depende do plano. Para um empreiteiro, se tiver alvará ou certificado, o FIZ emite a fatura sem IVA, com «IVA - autoliquidação».

Receber pagamentosFaturação certificada

Por aproximação

O cliente aproxima do seu telemóvel um cartão sem contacto ou um telemóvel com Apple Pay ou Google Pay.

Por código QR

Mostre o código QR ao cliente. Ele lê o código e conclui o pagamento no próprio telemóvel.
Despesas: o FIZ importa as faturas de compras

Quando compra cabos, tubos, material ou combustível com o seu NIF, a fatura do fornecedor fica no e‑Fatura da AT. O FIZ vai buscá‑la sozinho e sugere se a despesa é profissional, pessoal ou de uso misto.

Despesas e deduções fiscais
Cabos e material elétrico

Material Elétrico do Tejo, Lda. · Fatura de fornecedor português

Valor sem IVA
240,00 €
IVA (23%)
55,20 €
A pagar ao fornecedor
295,20 €

Se cobra IVA, este IVA deduz‑se ao IVA das vendas. Com a isenção de IVA, fica como custo.

Exemplo com dados fictícios

No fim do trimestre: as declarações ficam prontas

O FIZ calcula a contribuição para a Seg. Social a partir das suas faturas, prepara a declaração trimestral e submete‑a com um clique seu.

Se cobra IVA, o FIZ faz o mesmo com a declaração periódica de IVA.

Segurança Social para independentesDeclaração de IVA para independentes
Declaração trimestral à Seg. Social

Julho a setembro (3 meses)

Serviços (3 meses): 70% de 7.500 €
5.250 €
Base mensal: um terço
1.750 €
Contribuição mensal: 25,2%
441 €
Declaração periódica de IVA

Julho a setembro (3 meses)

IVA das vendas
1.725,00 €
IVA dedutível
−414,00 €
IVA a pagar
1.311,00 €
Exemplo com dados fictícios: empresário em nome individual que declarou à Seg. Social só atividade comercial ou industrial, taxa de 25,2%.

Comece a usar o FIZ hoje.

Não espere pelo fim do trimestre nem da assinatura de outro programa: o FIZ importa faturas, clientes e artigos do Portal das Finanças, de SAF‑T, Excel ou CSV e inclui as faturas nas declarações.

Mulher a trabalhar ao portátil, à mesa, em casa
Do Portal das Finanças para o FIZ

Um mês grátis para si e outro para o convidado

Partilhe o seu link de convite com quem ainda não usa o FIZ. Quando o convidado se registar e emitir a primeira fatura no FIZ, ambos recebem um mês grátis num plano pago.

Os seus meses grátis acumulam‑se sem limite e não caducam.

Para convidar, basta uma conta FIZ com ligação à AT.

Dois colegas partilham um convite pelo telemóvel
Para si1 mês grátispor cada convidado que emitir a primeira fatura
Para o convidado1 mês grátisquando emitir a primeira fatura

Escolha o plano para o seu negócio

Perguntas frequentes sobre eletricistas, canalizadores e reparações

Qual o CAE de eletricista e de canalizador?

Na CAE-Rev.4, em vigor desde 2025, o eletricista usa o 43210, «Instalação elétrica», e o canalizador o 43221, «Instalação de canalizações». A instalação de ar condicionado e de aquecimento tem o 43222, «Instalação de climatização». Na CAE-Rev.3, os códigos eram os mesmos.

Quem faz pequenas reparações de vários tipos usa o código do trabalho que mais faz. A reparação de eletrodomésticos tem um código próprio, o 95220.

Decreto-Lei 9/2025 (CAE-Rev.4) (Abre numa nova janela)Decreto-Lei 381/2007 (CAE-Rev.3) (Abre numa nova janela)

Eletricista a recibos verdes cobra IVA?

Sim, se não tiver a isenção: 23%, ou 6% nos trabalhos de remodelação, reparação ou conservação de uma habitação. Quem faturou até 15.000 € no ano anterior, ou prevê esse valor no ano em que começa, pode faturar sem IVA; nesse caso, o IVA do material que compra fica como custo.

Se passar 18.750 € no ano em curso, perde a isenção e cobra IVA a partir desse momento.

Num trabalho para um empreiteiro, com alvará ou certificado de empreiteiro, a fatura sai sem IVA, com autoliquidação: o empreiteiro declara e deduz esse IVA. Sem alvará nem certificado, a fatura leva IVA.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.27 (Abre numa nova janela)Código do IVA, art. 53.º (Abre numa nova janela)art. 58.º (Abre numa nova janela)Código do IVA, art. 2.º (Abre numa nova janela)Ofício-Circulado 25117/2026 (Abre numa nova janela)

Que taxa de IVA se aplica a uma reparação em casa?

Nos trabalhos de remodelação, reparação ou conservação de uma habitação, o IVA é de 6% no continente. O material incorporado também fica a 6% se não passar de 20% do valor total do trabalho; acima disso, leva 23%. Limpeza, manutenção de jardins, piscinas e saunas ficam fora da taxa reduzida.

A reparação de eletrodomésticos também tem IVA a 6%. Num escritório ou numa loja, a taxa é 23%. No FIZ, cada linha da fatura tem a sua taxa, por exemplo 6% na mão de obra e 23% no material.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.27 (Abre numa nova janela)Lista I, verba 2.36 (Abre numa nova janela)

O que é a autoliquidação de IVA na construção?

Nos serviços de construção civil, incluindo remodelação, reparação e manutenção, prestados a uma empresa ou a um independente em Portugal com direito à dedução do IVA, quem tem alvará ou certificado de empreiteiro do IMPIC fatura sem IVA, com a menção «IVA - autoliquidação». Desde 1 de julho de 2026, sem alvará nem certificado, a fatura leva IVA.

Quem compra declara esse IVA e deduz‑o na mesma declaração: com dedução total, o saldo é 0 €. Um independente que contrata o trabalho informa que é para a sua atividade. No FIZ, a fatura sai com essa menção e o código M31 quando escolhe esse motivo.

Código do IVA, art. 2.º (Abre numa nova janela)Ofício-Circulado 25117/2026 (Abre numa nova janela)

Tenho de passar fatura em cada trabalho?

Sim, uma fatura por cada trabalho, mesmo que o cliente não a peça. A fatura simplificada serve nos trabalhos de valor até 100 €; com a isenção de IVA, sem limite.

Código do IVA, art. 29.º (Abre numa nova janela)art. 40.º (Abre numa nova janela)

Que coeficiente de IRS tem um eletricista?

No regime simplificado, os serviços de eletricista e de canalizador têm o coeficiente 0,35: 35% do que fatura conta como rendimento. Com 30.000 € em serviços, o IRS calcula‑se sobre 10.500 €. Estas profissões não estão na tabela de atividades do IRS, por isso o coeficiente 0,75 não se aplica.

Para não pagar IRS a mais, as despesas da atividade devem chegar a 15% do que fatura em serviços. Contam as faturas da atividade no e‑Fatura, a renda do espaço e os salários que paga, e ainda um valor fixo que a lei já considera, ou as suas contribuições para a Seg. Social, se forem maiores. Abaixo dos 15%, a diferença é acrescentada ao rendimento tributável; o FIZ mostra quanto falta.

No ano em que abre atividade, o coeficiente dos serviços desce 50%, e no ano seguinte 25%, se nesses anos não receber salário nem pensão e não tiver cessado atividade nos cinco anos anteriores.

Código do IRS, art. 28.º (Abre numa nova janela)art. 31.º (Abre numa nova janela)Tabela de atividades do IRS (Abre numa nova janela)

Como se calcula a Seg. Social de um eletricista por conta própria?

No regime simplificado, a Seg. Social conta 70% dos serviços, sem IVA, e a base mensal da contribuição é um terço desse valor do trimestre. A taxa é 21,4%, ou 25,2% se declarar à Seg. Social que é empresário em nome individual só com atividade comercial ou industrial. Quem trabalha como independente pela primeira vez fica 12 meses sem contribuições.

O FIZ calcula a contribuição a partir das suas faturas, prepara a declaração trimestral e submete‑a com um clique seu.

Código Contributivo, art. 162.º (Abre numa nova janela)art. 168.º (Abre numa nova janela)

O que muda quando tem uma empresa de instalações?

O CAE, o IVA e as regras das faturas ficam iguais. A empresa paga IRC sobre o lucro e tem contabilidade organizada, com um contabilista certificado.

O IRC declara‑se na Modelo 22 até ao fim de maio. No regime simplificado, com faturação até 200.000 € e as outras condições da lei, calcula‑se sobre 10% dos serviços.

No FIZ, o contabilista certificado da empresa confirma a declaração de IVA com um clique e o FIZ submete‑a à AT.

Código do IRC, art. 86.º‑A (Abre numa nova janela)art. 86.º‑B (Abre numa nova janela)Código do IRC, art. 123.º (Abre numa nova janela)Estatuto da OCC, art. 10.º (Abre numa nova janela)

Verificado em 15 de outubro de 2026

Declaração de IRS

Outros setores

Catálogo de setores