Facturas, pagos e impuestos para electricistas, fontaneros y reparaciones

FIZ emite la factura de cada trabajo, también con autoliquidação para contratistas, cobra con tarjeta en su móvil, reúne los gastos del e‑Fatura, como cables y material, y prepara las declaraciones de la Seg. Social y de IVA y las presenta con un clic de su parte.

¿Cómo trabaja?
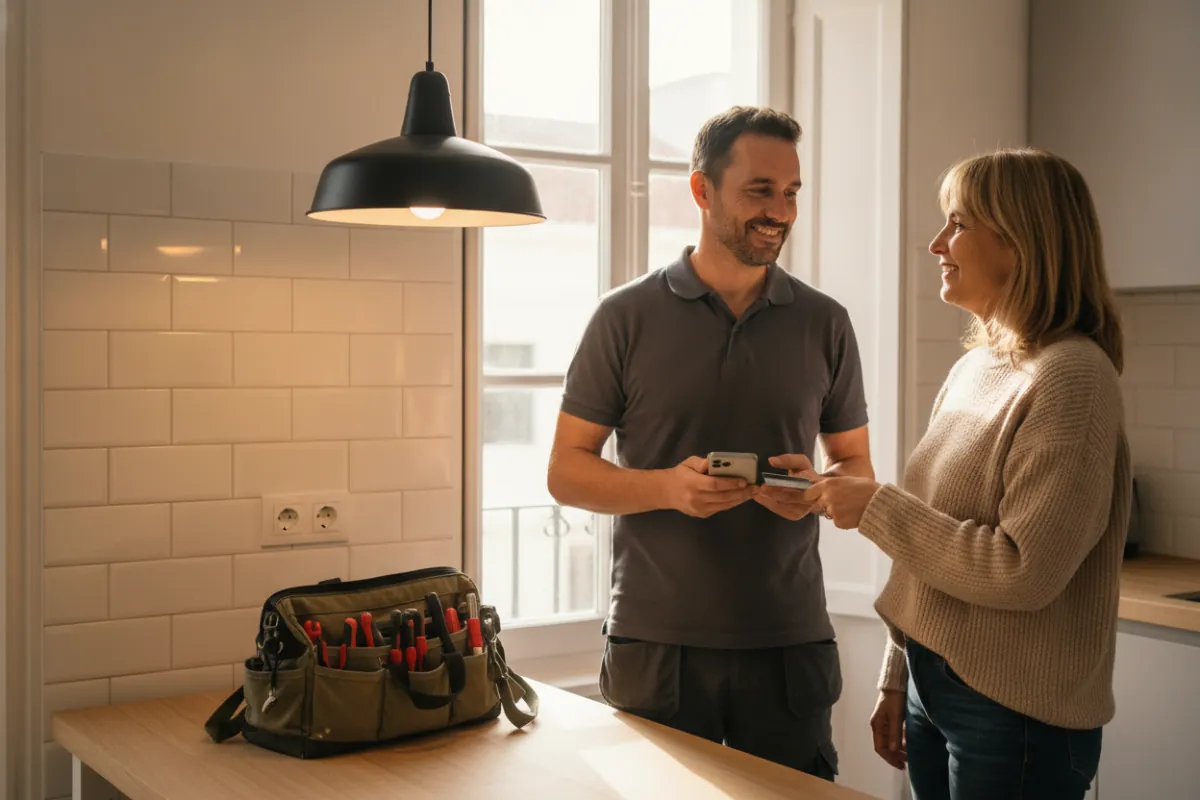
Un electricista sostiene el móvil y la dueña de la casa paga con tarjeta sin contacto, en una cocina de Lisboa, bajo la lámpara que acaba de instalar.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Probar gratis

Cada día: el trabajo se cobra y la factura sale al momento

Al terminar el trabajo, emita la factura en FIZ, con la mano de obra y el material. Cobre sin contacto en su móvil o con un código QR, y FIZ comunica la factura a la AT.

Funciona en casa del cliente, sin terminal que comprar o alquilar; la comisión depende del plan. Para un contratista, si tiene alvará o certificado, FIZ emite la factura sin IVA, con «IVA - autoliquidação».

Recibir pagosFacturación certificada

Sin contacto

El cliente acerca a su móvil una tarjeta sin contacto o un móvil con Apple Pay o Google Pay.

Por código QR

Muestre el código QR al cliente. El cliente lo escanea y paga desde su propio móvil.
Gastos: FIZ importa las facturas de compras

Cuando compra cables, tubos, material o combustible con su NIF, la factura del proveedor queda en el e‑Fatura de la AT. FIZ la obtiene por sí solo y sugiere si el gasto es profesional, personal o de uso mixto.

Gastos y deducciones fiscales
Cables y material eléctrico

Material Elétrico do Tejo, Lda. · Factura de proveedor portugués

Importe sin IVA
240,00 €
IVA (23 %)
55,20 €
A pagar al proveedor
295,20 €

Si cobra IVA, este IVA se deduce del IVA de las ventas. Con la exención de IVA, queda como coste.

Ejemplo con datos ficticios

Al final del trimestre: las declaraciones quedan listas

FIZ calcula su cotización a la Seg. Social a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Si cobra IVA, FIZ hace lo mismo con la declaración periódica de IVA.

Segurança Social para autónomosDeclaración de IVA para autónomos
Declaración trimestral a la Seg. Social

Julio a septiembre (3 meses)

Servicios (3 meses): 70 % de 7.500 €
5.250 €
Base mensual: un tercio
1.750 €
Cotización mensual: 25,2 %
441 €
Declaración periódica de IVA

Julio a septiembre (3 meses)

IVA de las ventas
1.725,00 €
IVA deducible
−414,00 €
IVA a pagar
1.311,00 €
Ejemplo con datos ficticios: empresário em nome individual que declaró a la Seg. Social solo actividad comercial o industrial, tipo del 25,2 %.

Empiece a usar FIZ hoy mismo.

No espere al final del trimestre ni de la suscripción de otro programa: FIZ importa facturas, clientes y productos del Portal das Finanças, de SAF‑T, Excel o CSV e incluye las facturas en las declaraciones.

Una mujer trabaja con un portátil en la mesa de su casa
Del Portal das Finanças a FIZ

Un mes gratis para usted y otro para su invitado

Comparta su enlace de invitación con quienes aún no usen FIZ. Cuando su invitado se registre y emita la primera factura en FIZ, ambos recibirán un mes gratis en un plan de pago.

Sus meses gratis se acumulan sin límite y no caducan.

Para invitar, basta con una cuenta FIZ conectada a la AT.

Dos colegas comparten una invitación en el móvil
Para usted1 mes gratispor cada invitado que emita la primera factura
Para su invitado1 mes gratiscuando emita su primera factura

Elija el plan para su negocio

Preguntas frecuentes sobre electricistas, fontaneros y reparaciones

¿Cuál es el CAE de electricista y de fontanero?

En la CAE-Rev.4, en vigor desde 2025, el electricista usa el 43210, «Instalação elétrica», y el fontanero el 43221, «Instalação de canalizações». La instalación de aire acondicionado y calefacción tiene el 43222, «Instalação de climatização». En la CAE-Rev.3, los códigos eran los mismos.

Quien hace pequeñas reparaciones de varios tipos usa el código del trabajo que más hace. La reparación de electrodomésticos tiene un código propio, el 95220.

Decreto-ley 9/2025 (CAE-Rev.4) (Se abre en una ventana nueva)Decreto-ley 381/2007 (CAE-Rev.3) (Se abre en una ventana nueva)

¿Un electricista autónomo cobra IVA?

Sí, si no tiene la exención: 23 %, o 6 % en los trabajos de reforma, reparación o conservación de una vivienda. Quien facturó hasta 15.000 € el año anterior, o prevé ese importe el año en que empieza, puede facturar sin IVA; en ese caso, el IVA del material que compra queda como coste.

Si supera 18.750 € en el año en curso, pierde la exención y cobra IVA desde ese momento.

En un trabajo para un contratista, con alvará o certificado de empreiteiro, la factura sale sin IVA, con autoliquidação: el contratista declara y deduce ese IVA. Sin alvará ni certificado, la factura lleva IVA.

Código del IVA, art. 18 (Se abre en una ventana nueva)Lista I, verba 2.27 (Se abre en una ventana nueva)Código del IVA, art. 53 (Se abre en una ventana nueva)art. 58 (Se abre en una ventana nueva)Código del IVA, art. 2 (Se abre en una ventana nueva)Circular de la AT 25117/2026 (Se abre en una ventana nueva)

¿Qué tipo de IVA se aplica a una reparación en casa?

En los trabajos de reforma, reparación o conservación de una vivienda, el IVA es del 6 % en el continente. El material incorporado también va al 6 % si no supera el 20 % del valor total del trabajo; por encima, lleva el 23 %. Piscinas, saunas, limpieza y mantenimiento de jardines quedan fuera del tipo reducido.

La reparación de electrodomésticos también lleva IVA al 6 %. En una oficina o una tienda, el tipo es del 23 %. En FIZ, cada línea de la factura tiene su tipo, por ejemplo 6 % en la mano de obra y 23 % en el material.

Código del IVA, art. 18 (Se abre en una ventana nueva)Lista I, verba 2.27 (Se abre en una ventana nueva)Lista I, verba 2.36 (Se abre en una ventana nueva)

¿Qué es la autoliquidação del IVA en la construcción?

En los servicios de construcción, incluidas reforma, reparación y mantenimiento, prestados a una empresa o a un autónomo en Portugal con derecho a deducir el IVA, quien tiene alvará o certificado de empreiteiro del IMPIC factura sin IVA, con la mención «IVA - autoliquidação». Desde el 1 de julio de 2026, sin alvará ni certificado, la factura lleva IVA.

Quien compra declara ese IVA y lo deduce en la misma declaración: con deducción total, el saldo es 0 €. Un autónomo que contrata el trabajo indica que es para su actividad. En FIZ, la factura sale con esa mención y el código M31 cuando usted elige ese motivo.

Código del IVA, art. 2 (Se abre en una ventana nueva)Circular de la AT 25117/2026 (Se abre en una ventana nueva)

¿Tengo que emitir factura en cada trabajo?

Sí, una factura por cada trabajo, aunque el cliente no la pida. La factura simplificada sirve en los trabajos de hasta 100 €; con la exención de IVA, sin límite.

Código del IVA, art. 29 (Se abre en una ventana nueva)art. 40 (Se abre en una ventana nueva)

¿Qué coeficiente de IRS tiene un electricista?

En régimen simplificado, los servicios de electricista y de fontanero tienen el coeficiente 0,35: el 35 % de lo que factura cuenta como rendimiento. Con 30.000 € en servicios, el IRS se calcula sobre 10.500 €. Estos oficios no están en la tabla de actividades del IRS, por eso el coeficiente 0,75 no se aplica.

Para no pagar IRS de más, los gastos de la actividad deben llegar al 15 % de lo que factura por servicios. Cuentan las facturas de la actividad en e‑Fatura, el alquiler del local y los salarios que paga, y además un importe fijo que la ley ya tiene en cuenta, o sus cotizaciones a la Seg. Social, si son mayores. Si la suma es inferior al 15 %, la diferencia se añade al rendimiento sujeto a impuesto; FIZ muestra cuánto falta.

El año en que abre la actividad, el coeficiente de los servicios baja un 50 %, y el año siguiente un 25 %, si esos años no cobra salario ni pensión y no ha cesado ninguna actividad en los cinco años anteriores.

Código del IRS, art. 28 (Se abre en una ventana nueva)art. 31 (Se abre en una ventana nueva)Tabla de actividades del IRS (Se abre en una ventana nueva)

¿Cómo se calcula la Seg. Social de un electricista autónomo?

En el régimen simplificado, la Seg. Social cuenta el 70 % de los servicios, sin IVA, y la base mensual de la cotización es un tercio de ese importe del trimestre. El tipo es el 21,4 %, o el 25,2 % si declara a la Seg. Social que es empresário em nome individual solo con actividad comercial o industrial. Quien trabaja como autónomo por primera vez queda 12 meses sin cotizaciones.

FIZ calcula la cotización a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Código Contributivo, art. 162 (Se abre en una ventana nueva)art. 168 (Se abre en una ventana nueva)

¿Qué cambia cuando tiene una empresa de instalaciones?

El CAE, el IVA y las reglas de las facturas siguen igual. La empresa paga IRC sobre el beneficio y lleva contabilidade organizada con un contable certificado.

El IRC se declara en el Modelo 22 hasta finales de mayo. En el régimen simplificado, con una facturación de hasta 200.000 € y las demás condiciones legales, se calcula sobre el 10 % de los servicios.

En FIZ, el contable certificado de la empresa confirma la declaración de IVA con un clic y FIZ la presenta a la AT.

Código del IRC, art. 86‑A (Se abre en una ventana nueva)art. 86‑B (Se abre en una ventana nueva)Código del IRC, art. 123 (Se abre en una ventana nueva)Estatuto de la OCC, art. 10 (Se abre en una ventana nueva)

Comprobado el 15 de octubre de 2026

Declaración del IRS

Otros sectores

Catálogo de sectores