Factures, paiements et impôts pour l’esthétique, la manucure, les sourcils et les cils

FIZ émet une facture pour chaque soin, encaisse les cartes sur votre téléphone, réunit les dépenses de l’e‑Fatura et prépare les déclarations de la Seg. Social et d’IVA et les dépose en un clic de votre part.

Comment travaillez-vous ?
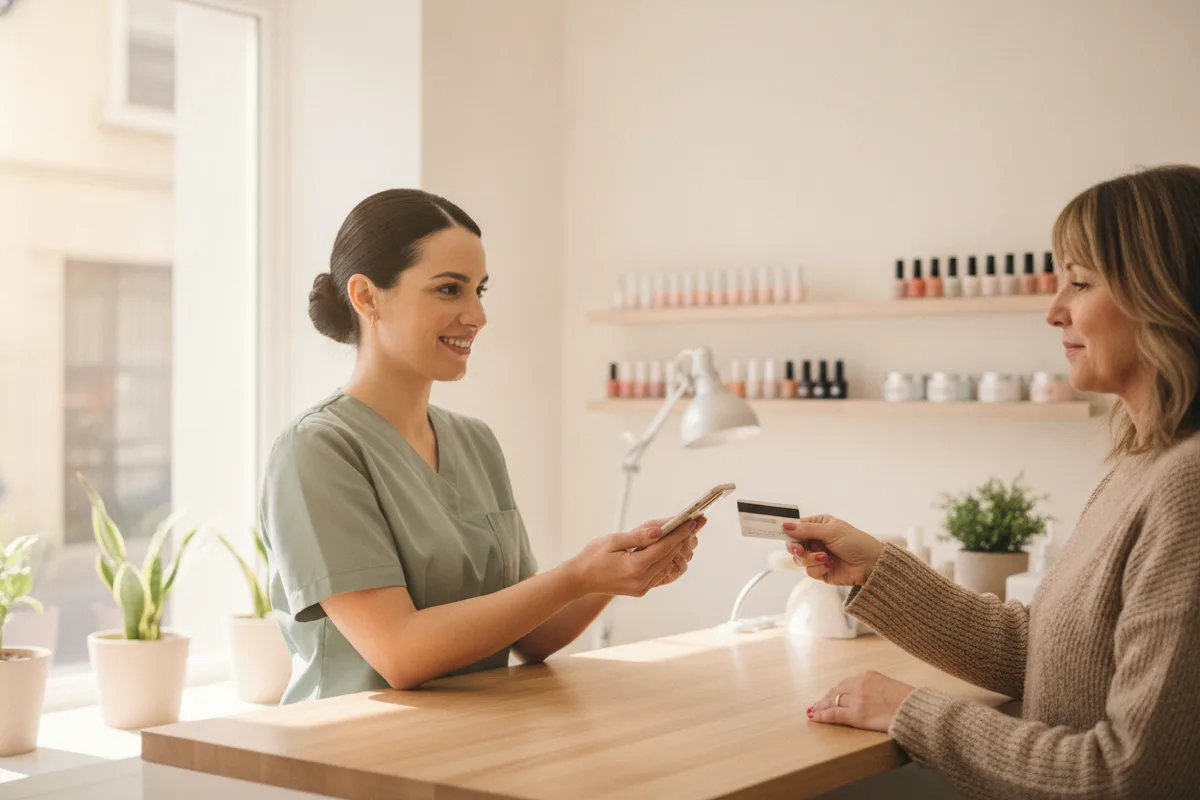
Une esthéticienne encaisse le paiement par carte d’une cliente au comptoir d’un institut à Lisbonne.
  • 4,9
  • 15 000 clients
  • Certifié AT n° 3041
Essayer gratuitement

Chaque jour : le client paie et la facture part tout de suite

Une manucure, une lamination des sourcils ou une crème vendue au comptoir : saisissez le montant dans l’app FIZ, sur votre téléphone, et le client paie sans contact ou scanne un code QR. FIZ émet aussitôt la fatura‑recibo et la communique à l’AT.

Aucun terminal à acheter ou à louer : chaque paiement a une commission, qui dépend du forfait.

Recevoir des paiementsFacturation certifiée

Sans contact

Le client approche de votre téléphone une carte sans contact ou un téléphone avec Apple Pay ou Google Pay.

Par code QR

Présentez le code QR au client. Il le scanne et effectue le paiement sur son propre téléphone.
Dépenses : FIZ importe les factures d’achat

Quand vous achetez vernis, crèmes ou cils avec votre NIF, ou payez l’électricité et le téléphone, la facture arrive dans l’e‑Fatura de l’AT. FIZ la récupère seul et indique si la dépense est professionnelle, personnelle ou mixte.

Dépenses et déductions fiscales
Produits pour l’institut

Cosmética Atlântico, Lda. · Facture d’un fournisseur portugais

Montant hors IVA
140,00 €
IVA (23 %)
32,20 €
À payer au fournisseur
172,20 €

Si vous facturez l’IVA, cette IVA se déduit de l’IVA des ventes. Avec l’exonération d’IVA, elle reste une charge.

Exemple avec données fictives

En fin de trimestre : les déclarations sont prêtes

FIZ calcule votre cotisation Seg. Social d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Si vous facturez l’IVA, FIZ fait de même pour la déclaration périodique d’IVA.

Segurança Social pour les indépendantsDéclaration d’IVA pour les indépendants
Déclaration trimestrielle à la Seg. Social

Juillet à septembre (3 mois)

Services (3 mois) : 70 % de 3 900 €
2 730 €
Produits (3 mois) : 20 % de 300 €
60 €
Base mensuelle : un tiers
930 €
Cotisation mensuelle : 21,4 %
199 €
Déclaration périodique d’IVA

Juillet à septembre (3 mois)

IVA sur les ventes
966,00 €
IVA déductible
−207,00 €
IVA à payer
759,00 €
Exemple avec données fictives

Commencez à utiliser FIZ dès aujourd’hui.

N’attendez pas la fin du trimestre ni de l’abonnement à un autre logiciel : FIZ importe factures, clients et produits depuis le Portal das Finanças, un SAF‑T, Excel ou CSV et inclut les factures dans les déclarations.

Une femme travaille sur un ordinateur portable, à table, chez elle
Du Portal das Finanças vers FIZ

Un mois offert pour vous et un pour votre invité

Partagez votre lien d’invitation avec ceux qui n’utilisent pas encore FIZ. Quand votre invité s’inscrit et émet sa première facture dans FIZ, vous recevez tous les deux un mois offert sur un forfait payant.

Vos mois offerts se cumulent sans limite et n’expirent pas.

Pour inviter, il suffit d’un compte FIZ connecté à l’AT.

Deux collègues partagent une invitation sur un téléphone
Vous1 mois offertpour chaque invité qui émet sa première facture
Votre invité1 mois offertquand il émet sa première facture

Choisissez un forfait pour votre activité

Questions fréquentes sur l’esthétique et la manucure

Quel est le CAE pour l’esthétique, la manucure et les cils ?

C’est le 96220 (Atividades de cuidados de beleza e outras atividades de tratamentos de beleza) dans la CAE-Rev.4, en vigueur depuis 2025. Il couvre l’esthétique, la manucure, la pédicure, les sourcils et les cils, pour les indépendants et pour les sociétés. Dans la CAE-Rev.3, le code était le 96022 (Institutos de beleza).

Décret-loi 9/2025 (CAE-Rev.4) (S’ouvre dans une nouvelle fenêtre)Décret-loi 381/2007 (CAE-Rev.3) (S’ouvre dans une nouvelle fenêtre)

Une manucure en recibos verdes paie‑t‑elle l’IVA ?

Oui : 23 % sur les services et sur les produits vendus, au Portugal continental. L’exception est l’exonération des petites entreprises : si vous avez facturé jusqu’à 15 000 € l’année précédente, ou prévoyez ce montant l’année où vous commencez, vous pouvez facturer sans IVA. Avec l’exonération, l’IVA des achats reste une charge.

Au-delà de 18 750 € dans l’année en cours, vous perdez l’exonération et facturez l’IVA à partir de ce moment.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 53 (S’ouvre dans une nouvelle fenêtre)art. 58 (S’ouvre dans une nouvelle fenêtre)

Quel coefficient d’IRS pour une esthéticienne ?

Esthéticiennes, manucures et pédicures figurent dans le tableau des professions de l’IRS, sous le code 1325. Au régime simplifié, le coefficient est de 0,75 pour les services et de 0,15 pour la vente de produits : avec 20 000 € de soins et 2 000 € de produits, l’IRS se calcule sur 15 300 €.

Pour ne pas payer trop d’IRS, vos dépenses professionnelles doivent atteindre 15 % de votre chiffre d’affaires sur les services. Comptent les factures professionnelles sur e‑Fatura, le loyer du local et les salaires que vous versez, ainsi qu’un montant fixe déjà prévu par la loi, ou vos cotisations à la Seg. Social si elles sont plus élevées. Si le total est inférieur à 15 %, la différence s’ajoute au revenu imposable ; FIZ indique combien il reste.

L’année d’ouverture de l’activité, le coefficient des services baisse de 50 %, et l’année suivante de 25 %, si vous ne percevez ni salaire ni pension ces années-là et n’avez cessé aucune activité dans les cinq années précédentes.

FIZ inclut automatiquement dans l’anexo B de la déclaration d’IRS les factures que vous émettez.

Code de l’IRS, art. 28 (S’ouvre dans une nouvelle fenêtre)art. 31 (S’ouvre dans une nouvelle fenêtre)Tableau des activités de l’IRS (S’ouvre dans une nouvelle fenêtre)

Quelle retenue à la source s’applique à une esthéticienne ?

Une entreprise cliente, comme le salon où vous travaillez en recibos verdes, retient 23 % d’IRS sur les factures de services si la retenue atteint 25 €. Avec moins de 15 000 € facturés l’an dernier et prévus cette année, vous pouvez indiquer la dispense sur la fatura‑recibo.

Code de l’IRS, art. 101 (S’ouvre dans une nouvelle fenêtre)art. 101‑B (S’ouvre dans une nouvelle fenêtre)

Dois-je émettre une facture pour chaque service ?

Oui, pour chaque service et chaque produit vendu, même si le client ne la demande pas. Si le client donne son NIF, FIZ l’indique ; sinon, la facture est émise au nom de « Consumidor final » (consommateur final). Quand le client paie tout de suite, en espèces ou par carte, la fatura‑recibo enregistre le service et le paiement dans un seul document.

La facture simplifiée est possible jusqu’à 100 € pour les services et jusqu’à 1 000 € pour les produits vendus à des particuliers ; avec l’exonération d’IVA, sans limite.

FIZ émet des factures simplifiées et des faturas‑recibo, et vous prévient quand le montant dépasse la limite de la facture simplifiée.

Code de l’IVA, art. 29 (S’ouvre dans une nouvelle fenêtre)art. 40 (S’ouvre dans une nouvelle fenêtre)

Comment se calcule la Seg. Social d’une esthéticienne indépendante ?

Au régime simplifié, la Seg. Social retient 70 % des services et 20 % des ventes de produits, hors IVA, et la base mensuelle de la cotisation est le tiers de ce montant trimestriel. La cotisation est de 21,4 % de cette base. Pour une première activité d’indépendant, vous ne payez pas de cotisations pendant 12 mois.

FIZ calcule la cotisation d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Code des cotisations, art. 162 (S’ouvre dans une nouvelle fenêtre)art. 168 (S’ouvre dans une nouvelle fenêtre)

Puis-je donner à l’équipe un accès limité à la facturation ?

Oui. Invitez chaque personne dans FIZ et donnez‑lui un accès limité à la facturation : elle émet les factures et encaisse les paiements par carte sur son propre téléphone, sans voir les finances, les déclarations ni les paramètres.

Qu’est-ce qui change quand l’institut est une société ?

Le CAE, l’IVA et les règles de facturation restent les mêmes. La société paie l’IRC sur le bénéfice et tient une comptabilité complète (contabilidade organizada) avec un comptable certifié.

L’IRC se déclare dans la Modelo 22 avant fin mai. Avec un chiffre d’affaires jusqu’à 200 000 € et les autres conditions légales, la société peut opter pour le régime simplifié de l’IRC.

Dans FIZ, l’expert-comptable certifié de la société confirme la déclaration d’IVA en un clic et FIZ la dépose auprès de l’AT.

Code de l’IRC, art. 86‑A (S’ouvre dans une nouvelle fenêtre)art. 86‑B (S’ouvre dans une nouvelle fenêtre)Code de l’IRC, art. 123 (S’ouvre dans une nouvelle fenêtre)Statut de l’OCC, art. 10 (S’ouvre dans une nouvelle fenêtre)

Vérifié le 15 octobre 2026

Déclaration d’IRS

Autres secteurs

Catalogue des secteurs