Facturas, pagos e impuestos para talleres y mecánicos

FIZ emite la factura de cada reparación, con la mano de obra y las piezas, cobra con tarjeta en su móvil, reúne los gastos del e‑Fatura, como las piezas y el aceite, y prepara las declaraciones de la Seg. Social y de IVA y las presenta con un clic de su parte.

¿Cómo trabaja?
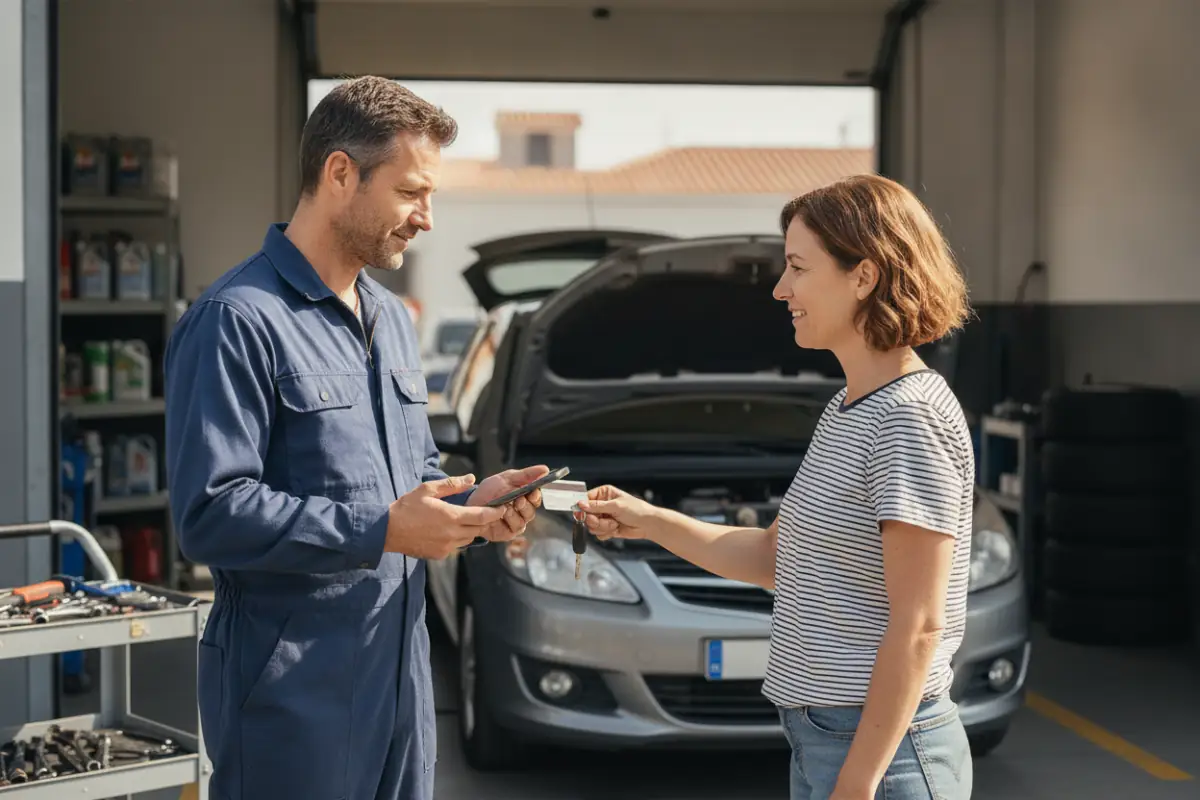
Un mecánico sostiene el móvil y una clienta paga con tarjeta sin contacto, junto a un coche con el capó abierto, en un pequeño taller de Lisboa.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Probar gratis

Cada día: la reparación se paga y la factura sale al momento

Cuando devuelve el coche, emita en FIZ la factura de la reparación, con la mano de obra y las piezas. Cobre sin contacto en su móvil o con un código QR, y FIZ comunica la factura a la AT.

También sirve en la reparación en casa del cliente, sin terminal que comprar o alquilar. Cada pago tiene una comisión, que depende del plan.

Recibir pagosFacturación certificada

Sin contacto

El cliente acerca a su móvil una tarjeta sin contacto o un móvil con Apple Pay o Google Pay.

Por código QR

Muestre el código QR al cliente. El cliente lo escanea y paga desde su propio móvil.
Gastos: FIZ importa las facturas de compras

Cuando compra piezas, aceite o herramientas con su NIF, la factura del proveedor queda en el e‑Fatura de la AT. FIZ la obtiene por sí solo y sugiere si el gasto es profesional, personal o de uso mixto.

Gastos y deducciones fiscales
Pastillas y discos de freno

Autopeças Lusitânia, Lda. · Factura de proveedor portugués

Importe sin IVA
210,00 €
IVA (23 %)
48,30 €
A pagar al proveedor
258,30 €

Si cobra IVA, este IVA se deduce del IVA de las ventas. Con la exención de IVA, queda como coste.

Ejemplo con datos ficticios

Al final del trimestre: las declaraciones quedan listas

FIZ calcula su cotización a la Seg. Social a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Si cobra IVA, FIZ hace lo mismo con la declaración periódica de IVA.

Segurança Social para autónomosDeclaración de IVA para autónomos
Declaración trimestral a la Seg. Social

Julio a septiembre (3 meses)

Reparaciones (3 meses): 70 % de 6.000 €
4.200 €
Piezas en mostrador (3 meses): 20 % de 1.500 €
300 €
Base mensual: un tercio
1.500 €
Cotización mensual: 25,2 %
378 €
Declaración periódica de IVA

Julio a septiembre (3 meses)

IVA de las ventas
1.725,00 €
IVA deducible
−690,00 €
IVA a pagar
1.035,00 €
Ejemplo con datos ficticios: empresário em nome individual que declaró a la Seg. Social solo actividad comercial o industrial, tipo del 25,2 %.

Empiece a usar FIZ hoy mismo.

No espere al final del trimestre ni de la suscripción de otro programa: FIZ importa facturas, clientes y productos del Portal das Finanças, de SAF‑T, Excel o CSV e incluye las facturas en las declaraciones.

Una mujer trabaja con un portátil en la mesa de su casa
Del Portal das Finanças a FIZ

Un mes gratis para usted y otro para su invitado

Comparta su enlace de invitación con quienes aún no usen FIZ. Cuando su invitado se registre y emita la primera factura en FIZ, ambos recibirán un mes gratis en un plan de pago.

Sus meses gratis se acumulan sin límite y no caducan.

Para invitar, basta con una cuenta FIZ conectada a la AT.

Dos colegas comparten una invitación en el móvil
Para usted1 mes gratispor cada invitado que emita la primera factura
Para su invitado1 mes gratiscuando emita su primera factura

Elija el plan para su negocio

Preguntas frecuentes sobre talleres y mecánicos

¿Cuál es el CAE de un taller de coches?

En la CAE-Rev.4, en vigor desde 2025, es el 95310, «Reparação e manutenção de veículos automóveis», también para el mecánico que repara en casa del cliente. En la CAE-Rev.3, el código era 45200, «Manutenção e reparação de veículos automóveis».

Si también vende piezas en mostrador, puede añadir como actividad secundaria el 47820, «Comércio a retalho de peças e acessórios para veículos automóveis».

Decreto-ley 9/2025 (CAE-Rev.4) (Se abre en una ventana nueva)Decreto-ley 381/2007 (CAE-Rev.3) (Se abre en una ventana nueva)

¿Un mecánico a recibos verdes cobra IVA?

Sí, si no tiene la exención: 23 % en las reparaciones y las piezas, en el continente. Quien facturó hasta 15.000 € el año anterior, o prevé ese importe el año en que empieza, puede facturar sin IVA; en ese caso, el IVA de las piezas y las herramientas que compra queda como coste.

Si supera 18.750 € en el año en curso, pierde la exención y cobra IVA desde ese momento.

Código del IVA, art. 18 (Se abre en una ventana nueva)Código del IVA, art. 53 (Se abre en una ventana nueva)art. 58 (Se abre en una ventana nueva)

¿Qué coeficiente de IRS tiene un mecánico?

En régimen simplificado, las reparaciones tienen el coeficiente 0,35: el 35 % de lo que factura cuenta como rendimiento. Con 24.000 € en reparaciones, el IRS se calcula sobre 8.400 €. El mecánico no está en la tabla de actividades del IRS, por eso el coeficiente 0,75 no se aplica. Las piezas vendidas en mostrador, sin reparación, tienen el coeficiente 0,15.

Para no pagar IRS de más, los gastos de la actividad deben llegar al 15 % de lo que factura por servicios. Cuentan las facturas de la actividad en e‑Fatura, el alquiler del local y los salarios que paga, y además un importe fijo que la ley ya tiene en cuenta, o sus cotizaciones a la Seg. Social, si son mayores. Si la suma es inferior al 15 %, la diferencia se añade al rendimiento sujeto a impuesto; FIZ muestra cuánto falta.

El año en que abre la actividad, el coeficiente de los servicios baja un 50 %, y el año siguiente un 25 %, si esos años no cobra salario ni pensión y no ha cesado ninguna actividad en los cinco años anteriores.

Código del IRS, art. 28 (Se abre en una ventana nueva)art. 31 (Se abre en una ventana nueva)Tabla de actividades del IRS (Se abre en una ventana nueva)

¿En la factura del taller hay que separar piezas y mano de obra?

Sí: la factura indica cada pieza y el servicio prestado, con la cantidad y el precio, como exige el Código del IVA. En FIZ, cada línea de la factura es un producto o un servicio, con su tipo de IVA.

La factura simplificada sirve en las reparaciones de hasta 100 € y en la venta de piezas a particulares de hasta 1.000 €; con la exención de IVA, sin límite.

Código del IVA, art. 29 (Se abre en una ventana nueva)art. 36 (Se abre en una ventana nueva)art. 40 (Se abre en una ventana nueva)

¿Cómo se calcula la Seg. Social de un mecánico autónomo?

En el régimen simplificado, la Seg. Social cuenta el 70 % de las reparaciones y el 20 % de las piezas vendidas en mostrador, sin IVA, y la base mensual de la cotización es un tercio de ese importe del trimestre. El tipo es el 21,4 %, o el 25,2 % si declara a la Seg. Social que es empresário em nome individual solo con actividad comercial o industrial. Quien trabaja como autónomo por primera vez queda 12 meses sin cotizaciones.

FIZ calcula la cotización a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Código Contributivo, art. 162 (Se abre en una ventana nueva)art. 168 (Se abre en una ventana nueva)

¿Puedo abrir un taller como empresário em nome individual?

Sí. Abre la actividad en Finanças con el CAE 95310 y factura con su NIF, sin crear una empresa. Con una facturación de hasta 200.000 € el año anterior, queda en el régimen simplificado del IRS. La cotización a la Seg. Social es del 21,4 %, o del 25,2 % si declara que es empresário em nome individual solo con actividad comercial o industrial.

Código del IRS, art. 28 (Se abre en una ventana nueva)art. 31 (Se abre en una ventana nueva)Tabla de actividades del IRS (Se abre en una ventana nueva)Código Contributivo, art. 162 (Se abre en una ventana nueva)art. 168 (Se abre en una ventana nueva)

¿Qué cambia cuando el taller es una empresa?

El CAE, el IVA y las reglas de las facturas siguen igual. La empresa paga IRC sobre el beneficio y lleva contabilidade organizada con un contable certificado.

El IRC se declara en el Modelo 22 hasta finales de mayo. En el régimen simplificado, con una facturación de hasta 200.000 € y las demás condiciones legales, se calcula sobre el 10 % de las reparaciones y el 4 % de las piezas vendidas sin reparación.

En FIZ, el contable certificado de la empresa confirma la declaración de IVA con un clic y FIZ la presenta a la AT.

Código del IRC, art. 86‑A (Se abre en una ventana nueva)art. 86‑B (Se abre en una ventana nueva)Código del IRC, art. 123 (Se abre en una ventana nueva)Estatuto de la OCC, art. 10 (Se abre en una ventana nueva)

Comprobado el 15 de octubre de 2026

Declaración del IRS

Otros sectores

Catálogo de sectores