Factures, paiements et impôts pour le TVDE et les taxis

FIZ émet la facture de chaque course, encaisse par carte sur votre téléphone, réunit les dépenses de l’e‑Fatura, comme le carburant et le garage, et prépare les déclarations de la Seg. Social et d’IVA et les dépose en un clic de votre part.

Comment travaillez-vous ?
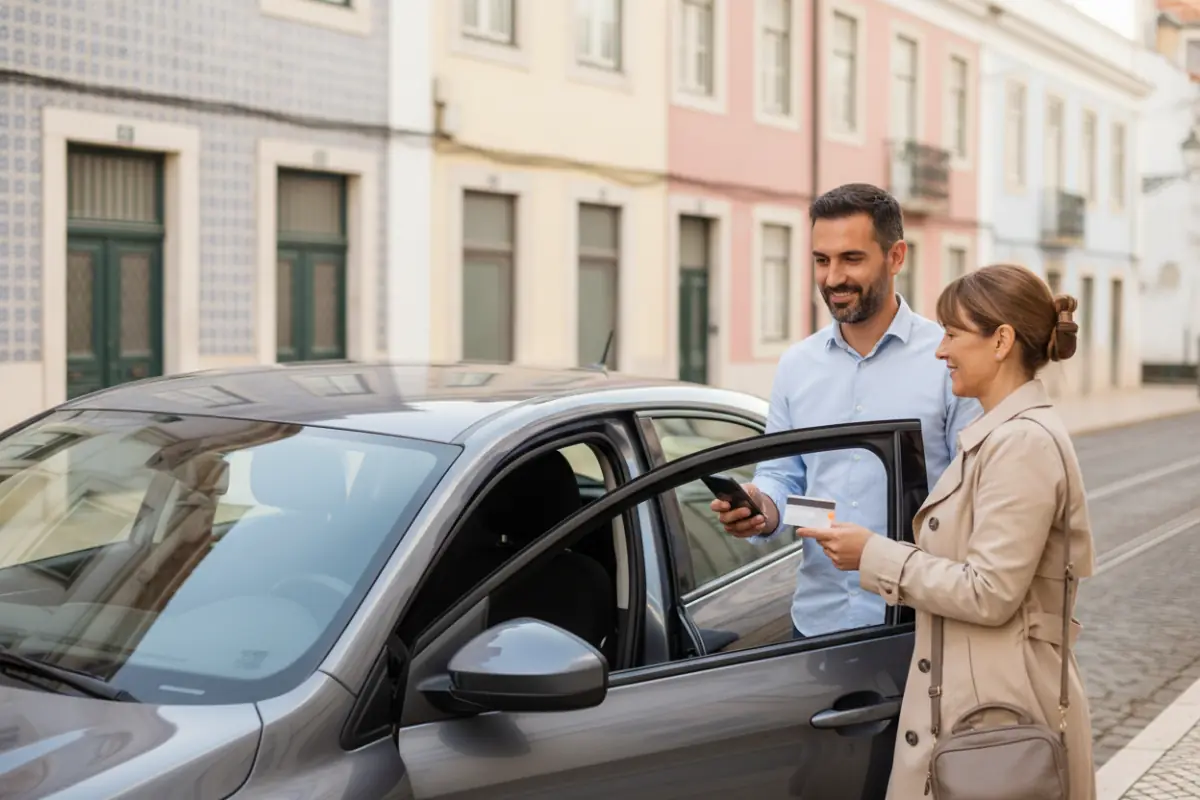
Un chauffeur tend son téléphone à une passagère, qui paie par carte sans contact à côté de la voiture, dans une rue de Lisbonne.
  • 4,9
  • 15 000 clients
  • Certifié AT n° 3041
Essayer gratuitement

Chaque jour : chaque course a sa facture

En taxi, saisissez le montant dans l’app FIZ, sur votre téléphone : le passager paie sans contact ou scanne un code QR. FIZ émet aussitôt la fatura‑recibo et la transmet à l’AT.

En TVDE, le passager paie dans l’application de la plateforme, qui lui envoie la facture. Les virements de la plateforme arrivent dans FIZ avec les mouvements bancaires.

Aucun terminal à acheter ou à louer : chaque paiement a une commission, qui dépend du forfait.

Recevoir des paiementsFacturation certifiée

Sans contact

Le client approche de votre téléphone une carte sans contact ou un téléphone avec Apple Pay ou Google Pay.

Par code QR

Présentez le code QR au client. Il le scanne et effectue le paiement sur son propre téléphone.
Dépenses : FIZ importe les factures d’achat

Quand la société fait le plein ou paie le garage avec son NIF, la facture du fournisseur arrive dans l’e‑Fatura de l’AT. FIZ la récupère seul et la relie au paiement en banque.

Factures et transactions bancaires
Recharges de la voiture électrique

Carga Rápida Lisboa, Lda. · Facture d’un fournisseur portugais

Montant hors IVA
120,00 €
IVA (23 %)
27,60 €
À payer au fournisseur
147,60 €

Si vous facturez l’IVA, cette IVA se déduit de l’IVA des ventes. Avec l’exonération d’IVA, elle reste une charge.

Exemple avec données fictives

En fin de trimestre : les déclarations sont prêtes

FIZ calcule l’IVA des ventes et des achats et prépare la déclaration périodique d’IVA.

Le comptable certifié de la société consulte les données et confirme en un clic, puis FIZ dépose la déclaration auprès de l’AT.

Déclaration d’IVA pour les entreprises
Déclaration périodique d’IVA

Juillet à septembre (3 mois)

IVA sur les ventes
1 800,00 €
IVA déductible
−1 380,00 €
IVA à payer
420,00 €
Exemple avec données fictives

Commencez à utiliser FIZ dès aujourd’hui.

N’attendez pas la fin du trimestre ni de l’abonnement à un autre logiciel : FIZ importe factures, clients et produits depuis le Portal das Finanças, un SAF‑T, Excel ou CSV et inclut les factures dans les déclarations.

Une femme travaille sur un ordinateur portable, à table, chez elle
Du Portal das Finanças vers FIZ

Un mois offert pour vous et un pour votre invité

Partagez votre lien d’invitation avec ceux qui n’utilisent pas encore FIZ. Quand votre invité s’inscrit et émet sa première facture dans FIZ, vous recevez tous les deux un mois offert sur un forfait payant.

Vos mois offerts se cumulent sans limite et n’expirent pas.

Pour inviter, il suffit d’un compte FIZ connecté à l’AT.

Deux collègues partagent une invitation sur un téléphone
Vous1 mois offertpour chaque invité qui émet sa première facture
Votre invité1 mois offertquand il émet sa première facture

Choisissez un forfait pour votre activité

Questions fréquentes sur le TVDE et les taxis

Quel est le CAE pour le TVDE ?

C’est le 49330, « Atividades de serviços de transporte de passageiros, a pedido, em veículo com condutor », dans la CAE-Rev.4, en vigueur depuis 2025. Il sert pour le TVDE et les taxis, en indépendant ou en société. Le 49320, « Transporte ocasional de passageiros em veículos ligeiros », est l’ancien code, de la CAE-Rev.3.

Décret-loi 9/2025 (CAE-Rev.4) (S’ouvre dans une nouvelle fenêtre)Décret-loi 381/2007 (CAE-Rev.3) (S’ouvre dans une nouvelle fenêtre)

Un chauffeur TVDE paie‑t‑il l’IVA ?

Oui, sauf franchise : 6 % sur chaque facture à l’opérateur, sur le continent, selon l’AT. Qui a facturé jusqu’à 15 000 € l’année précédente, ou prévoit ce montant l’année où il commence, peut facturer sans IVA ; l’IVA du carburant et de la voiture reste alors un coût.

Au-delà de 18 750 € dans l’année en cours, vous perdez l’exonération et facturez l’IVA à partir de ce moment.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)Lista I, verba 2.14 (S’ouvre dans une nouvelle fenêtre)Rescrit de l’AT 28042 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 53 (S’ouvre dans une nouvelle fenêtre)art. 58 (S’ouvre dans une nouvelle fenêtre)

Quelle IVA pour le taxi ?

6 % sur le continent : le transport de passagers figure sur la liste du taux réduit, en taxi comme en TVDE. Aux Açores et à Madère, les régions fixent leurs propres taux, plus bas. Avec la franchise des petites entreprises, jusqu’à 15 000 € par an, vous facturez sans IVA.

Code de l’IVA, art. 18 (S’ouvre dans une nouvelle fenêtre)Lista I, verba 2.14 (S’ouvre dans une nouvelle fenêtre)Rescrit de l’AT 28042 (S’ouvre dans une nouvelle fenêtre)

Qui émet la facture d’une course TVDE ?

En TVDE, la plateforme envoie au passager la facture électronique de la course, et le chauffeur indépendant facture l’opérateur. En taxi, une facture par course, même si le passager ne la demande pas ; la facture simplifiée vaut jusqu’à 100 €.

Loi 45/2018, art. 15 (S’ouvre dans une nouvelle fenêtre)Code de l’IVA, art. 29 (S’ouvre dans une nouvelle fenêtre)art. 40 (S’ouvre dans une nouvelle fenêtre)

Puis-je déduire l’IVA du carburant et de la voiture ?

Si vous facturez l’IVA, oui. Le taxi, licencié pour le transport public, déduit toute l’IVA du gazole, de l’essence et du GPL. Pour le TVDE, l’AT considère que la voiture n’est pas un transport public : 50 % sur le gazole et le GPL se déduisent, rien sur l’essence. L’électricité d’une voiture électrique se déduit en entier.

En TVDE, avec une voiture utilisée seulement pour l’activité, vous déduisez aussi l’IVA de l’achat, de la location, des réparations et des péages.

Indiquez dans FIZ la voiture et le carburant, et FIZ applique ces pourcentages à chaque facture.

Code de l’IVA, art. 21 (S’ouvre dans une nouvelle fenêtre)Rescrit de l’AT 28042 (S’ouvre dans une nouvelle fenêtre)27129 (S’ouvre dans une nouvelle fenêtre)

Quel coefficient d’IRS pour un chauffeur indépendant ?

En régime simplifié, le coefficient est de 0,35 : 35 % des courses facturées comptent comme revenu. Avec 24 000 € facturés, l’IRS se calcule sur 8 400 €. Le chauffeur ne figure pas dans le tableau des professions de l’IRS, donc le coefficient 0,75 ne s’applique pas.

Pour ne pas payer trop d’IRS, vos dépenses professionnelles doivent atteindre 15 % de votre chiffre d’affaires sur les services. Comptent les factures professionnelles sur e‑Fatura, le loyer du local et les salaires que vous versez, ainsi qu’un montant fixe déjà prévu par la loi, ou vos cotisations à la Seg. Social si elles sont plus élevées. Si le total est inférieur à 15 %, la différence s’ajoute au revenu imposable ; FIZ indique combien il reste.

L’année d’ouverture de l’activité, le coefficient des services baisse de 50 %, et l’année suivante de 25 %, si vous ne percevez ni salaire ni pension ces années-là et n’avez cessé aucune activité dans les cinq années précédentes.

FIZ inclut automatiquement dans l’anexo B de la déclaration d’IRS les factures que vous émettez.

Code de l’IRS, art. 28 (S’ouvre dans une nouvelle fenêtre)art. 31 (S’ouvre dans une nouvelle fenêtre)Tableau des activités de l’IRS (S’ouvre dans une nouvelle fenêtre)

Comment se calcule la Seg. Social d’un chauffeur indépendant ?

En régime simplifié, la Seg. Social compte 70 % de ce que vous facturez, hors IVA, et la base mensuelle de cotisation est un tiers de ce montant du trimestre. Le taux est de 21,4 %, ou de 25,2 % si vous déclarez à la Seg. Social être empresário em nome individual avec une activité uniquement commerciale ou industrielle. Un premier début en indépendant donne 12 mois sans cotisations.

FIZ calcule la cotisation d’après vos factures, prépare la déclaration trimestrielle et la dépose en un clic de votre part.

Code des cotisations, art. 162 (S’ouvre dans une nouvelle fenêtre)art. 168 (S’ouvre dans une nouvelle fenêtre)

L’opérateur TVDE doit‑il être une société ?

Oui : la loi réserve l’activité d’opérateur TVDE aux sociétés agréées par l’IMT. Le chauffeur travaille pour l’opérateur avec un contrat de travail ou en indépendant. En taxi, l’opérateur peut aussi être un empresário em nome individual.

La société paie l’IRC sur son bénéfice et tient une comptabilité complète.

L’IRC se déclare dans la Modelo 22 avant fin mai. Au régime simplifié, avec un chiffre d’affaires jusqu’à 200 000 € et les autres conditions légales, il se calcule sur 10 % des courses.

Dans FIZ, l’expert-comptable certifié de la société confirme la déclaration d’IVA en un clic et FIZ la dépose auprès de l’AT.

Code de l’IRC, art. 86‑A (S’ouvre dans une nouvelle fenêtre)art. 86‑B (S’ouvre dans une nouvelle fenêtre)Code de l’IRC, art. 123 (S’ouvre dans une nouvelle fenêtre)Statut de l’OCC, art. 10 (S’ouvre dans une nouvelle fenêtre)

Vérifié le 15 octobre 2026

Autres secteurs

Catalogue des secteurs