Faturas, pagamentos e impostos para TVDE e táxis

O FIZ emite a fatura de cada viagem, recebe por cartão no seu telemóvel, junta as despesas do e‑Fatura, como o combustível e a oficina, e prepara as declarações da Seg. Social e de IVA e submete‑as com um clique seu.

Como trabalha?
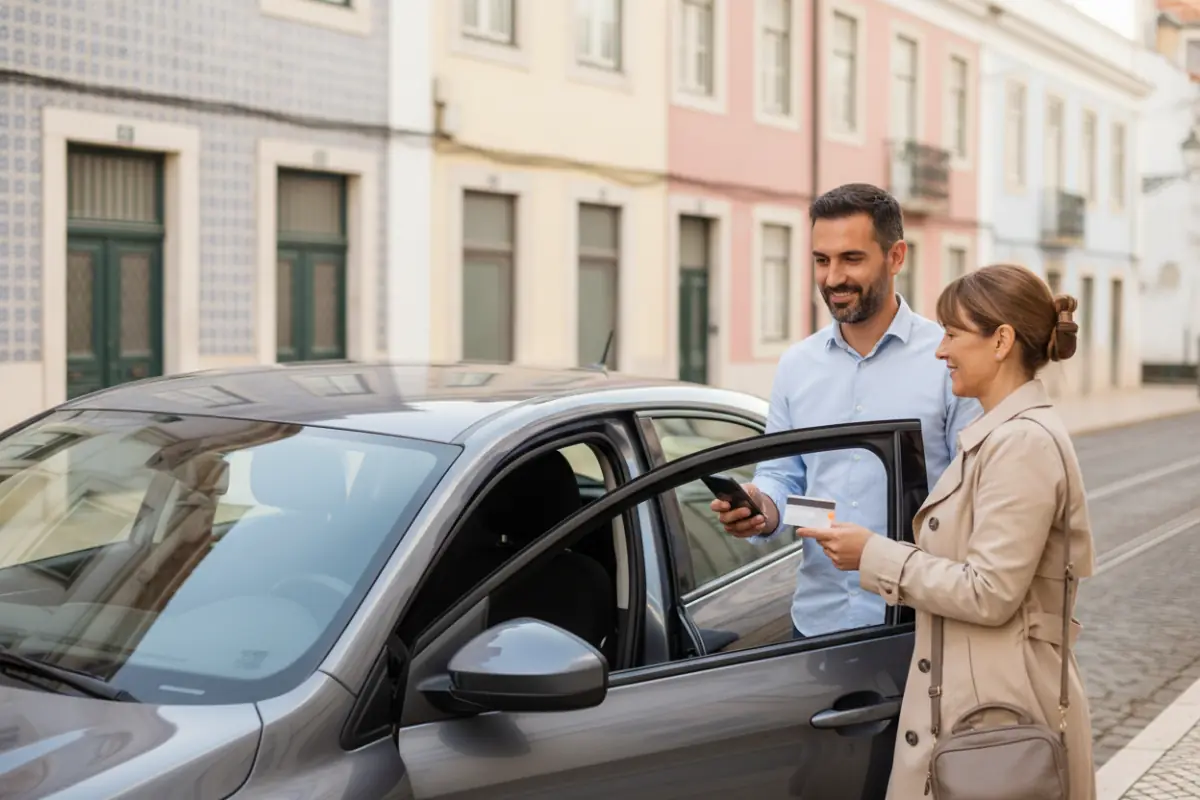
Motorista mostra o telemóvel a uma passageira, que paga com cartão por aproximação junto ao carro, numa rua de Lisboa.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Experimentar grátis

Todos os dias: cada viagem tem a sua fatura

No táxi, indique o valor na app FIZ, no seu telemóvel: o passageiro paga por aproximação ou lê um código QR. O FIZ emite logo a fatura‑recibo e comunica‑a à AT.

Na TVDE, o passageiro paga na aplicação da plataforma, que lhe envia a fatura. O FIZ recebe as transferências da plataforma com os outros movimentos bancários.

Sem terminal para comprar ou alugar: cada pagamento tem uma comissão, que depende do plano.

Receber pagamentosFaturação certificada

Por aproximação

O cliente aproxima do seu telemóvel um cartão sem contacto ou um telemóvel com Apple Pay ou Google Pay.

Por código QR

Mostre o código QR ao cliente. Ele lê o código e conclui o pagamento no próprio telemóvel.
Despesas: o FIZ importa as faturas de compras

Quando a empresa abastece ou paga a oficina com o seu NIF, a fatura do fornecedor fica no e‑Fatura da AT. O FIZ vai buscá‑la sozinho e liga‑a ao pagamento no banco.

Faturas e movimentos bancários
Carregamentos do carro elétrico

Carga Rápida Lisboa, Lda. · Fatura de fornecedor português

Valor sem IVA
120,00 €
IVA (23%)
27,60 €
A pagar ao fornecedor
147,60 €

Se cobra IVA, este IVA deduz‑se ao IVA das vendas. Com a isenção de IVA, fica como custo.

Exemplo com dados fictícios

No fim do trimestre: as declarações ficam prontas

O FIZ calcula o IVA das vendas e das compras e prepara a declaração periódica de IVA.

O contabilista certificado da empresa vê os dados e confirma com um clique, e o FIZ submete a declaração à AT.

Declaração de IVA para empresas
Declaração periódica de IVA

Julho a setembro (3 meses)

IVA das vendas
1.800,00 €
IVA dedutível
−1.380,00 €
IVA a pagar
420,00 €
Exemplo com dados fictícios

Comece a usar o FIZ hoje.

Não espere pelo fim do trimestre nem da assinatura de outro programa: o FIZ importa faturas, clientes e artigos do Portal das Finanças, de SAF‑T, Excel ou CSV e inclui as faturas nas declarações.

Mulher a trabalhar ao portátil, à mesa, em casa
Do Portal das Finanças para o FIZ

Um mês grátis para si e outro para o convidado

Partilhe o seu link de convite com quem ainda não usa o FIZ. Quando o convidado se registar e emitir a primeira fatura no FIZ, ambos recebem um mês grátis num plano pago.

Os seus meses grátis acumulam‑se sem limite e não caducam.

Para convidar, basta uma conta FIZ com ligação à AT.

Dois colegas partilham um convite pelo telemóvel
Para si1 mês grátispor cada convidado que emitir a primeira fatura
Para o convidado1 mês grátisquando emitir a primeira fatura

Escolha o plano para o seu negócio

Perguntas frequentes sobre TVDE e táxis

Qual o CAE para TVDE?

É o 49330, «Atividades de serviços de transporte de passageiros, a pedido, em veículo com condutor», na CAE-Rev.4, em vigor desde 2025. Serve para TVDE e táxis, por conta própria ou numa empresa. O 49320, «Transporte ocasional de passageiros em veículos ligeiros», é o código anterior, da CAE-Rev.3.

Decreto-Lei 9/2025 (CAE-Rev.4) (Abre numa nova janela)Decreto-Lei 381/2007 (CAE-Rev.3) (Abre numa nova janela)

Motorista TVDE paga IVA?

Sim, se não tiver a isenção: 6% em cada fatura ao operador, no continente, segundo a AT. Quem faturou até 15.000 € no ano anterior, ou prevê esse valor no ano em que começa, pode faturar sem IVA; nesse caso, o IVA do combustível e do carro fica como custo.

Se passar 18.750 € no ano em curso, perde a isenção e cobra IVA a partir desse momento.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.14 (Abre numa nova janela)Informação vinculativa 28042 (Abre numa nova janela)Código do IVA, art. 53.º (Abre numa nova janela)art. 58.º (Abre numa nova janela)

Que IVA tem o táxi?

6% no continente: o transporte de passageiros está na lista da taxa reduzida, no táxi e na TVDE. Nos Açores e na Madeira, as regiões fixam taxas próprias, mais baixas. Com a isenção para pequenos negócios, até 15.000 € por ano, fatura sem IVA.

Código do IVA, art. 18.º (Abre numa nova janela)Lista I, verba 2.14 (Abre numa nova janela)Informação vinculativa 28042 (Abre numa nova janela)

Quem passa a fatura de uma viagem TVDE?

Na TVDE, a plataforma envia ao passageiro a fatura eletrónica da viagem, e o motorista por conta própria fatura ao operador. No táxi, uma fatura por cada viagem, mesmo que o passageiro não a peça; a fatura simplificada serve até 100 €.

Lei 45/2018, art. 15.º (Abre numa nova janela)Código do IVA, art. 29.º (Abre numa nova janela)art. 40.º (Abre numa nova janela)

Posso deduzir o IVA do combustível e do carro?

Se cobra IVA, sim. O táxi, licenciado para transporte público, deduz todo o IVA do gasóleo, da gasolina e do GPL. Na TVDE, a AT entende que o carro não é transporte público: deduz 50% no gasóleo e no GPL e nada na gasolina. A eletricidade de um carro elétrico deduz‑se por inteiro.

Na TVDE, com o carro só na atividade, deduz também o IVA da compra, do aluguer, das reparações e das portagens.

Indique no FIZ o carro e o combustível, e o FIZ aplica estas percentagens a cada fatura.

Código do IVA, art. 21.º (Abre numa nova janela)Informação vinculativa 28042 (Abre numa nova janela)27129 (Abre numa nova janela)

Que coeficiente de IRS tem um motorista por conta própria?

No regime simplificado, o coeficiente é 0,35: 35% das viagens faturadas contam como rendimento. Com 24.000 € faturados, o IRS calcula‑se sobre 8.400 €. O motorista não está na tabela de profissões do IRS, por isso o coeficiente 0,75 não se aplica.

Para não pagar IRS a mais, as despesas da atividade devem chegar a 15% do que fatura em serviços. Contam as faturas da atividade no e‑Fatura, a renda do espaço e os salários que paga, e ainda um valor fixo que a lei já considera, ou as suas contribuições para a Seg. Social, se forem maiores. Abaixo dos 15%, a diferença é acrescentada ao rendimento tributável; o FIZ mostra quanto falta.

No ano em que abre atividade, o coeficiente dos serviços desce 50%, e no ano seguinte 25%, se nesses anos não receber salário nem pensão e não tiver cessado atividade nos cinco anos anteriores.

O FIZ inclui automaticamente no anexo B do IRS as faturas que emite.

Código do IRS, art. 28.º (Abre numa nova janela)art. 31.º (Abre numa nova janela)Tabela de atividades do IRS (Abre numa nova janela)

Como se calcula a Seg. Social de um motorista por conta própria?

No regime simplificado, a Seg. Social conta 70% do que fatura, sem IVA, e a base mensal da contribuição é um terço desse valor do trimestre. A taxa é 21,4%, ou 25,2% se declarar à Seg. Social que é empresário em nome individual só com atividade comercial ou industrial. Quem trabalha como independente pela primeira vez fica 12 meses sem contribuições.

O FIZ calcula a contribuição a partir das suas faturas, prepara a declaração trimestral e submete‑a com um clique seu.

Código Contributivo, art. 162.º (Abre numa nova janela)art. 168.º (Abre numa nova janela)

O operador de TVDE tem de ser uma empresa?

Sim, uma sociedade: a lei só permite a atividade de operador de TVDE a pessoas coletivas licenciadas pelo IMT. O motorista trabalha para o operador com contrato de trabalho ou por conta própria. No táxi, o operador pode ser também empresário em nome individual.

A empresa paga IRC sobre o lucro e tem contabilidade organizada.

O IRC declara‑se na Modelo 22 até ao fim de maio. No regime simplificado, com faturação até 200.000 € e as outras condições da lei, calcula‑se sobre 10% das viagens.

No FIZ, o contabilista certificado da empresa confirma a declaração de IVA com um clique e o FIZ submete‑a à AT.

Código do IRC, art. 86.º‑A (Abre numa nova janela)art. 86.º‑B (Abre numa nova janela)Código do IRC, art. 123.º (Abre numa nova janela)Estatuto da OCC, art. 10.º (Abre numa nova janela)

Verificado em 15 de outubro de 2026

Outros setores

Catálogo de setores