Facturas, cobros e impuestos para tiendas y comercio

FIZ emite la factura de cada venta en el mostrador, cobra con tarjeta en su móvil, reúne las compras de mercancía del e‑Fatura y prepara las declaraciones de la Seg. Social y de IVA y las presenta con un clic de su parte.

¿Cómo trabaja?
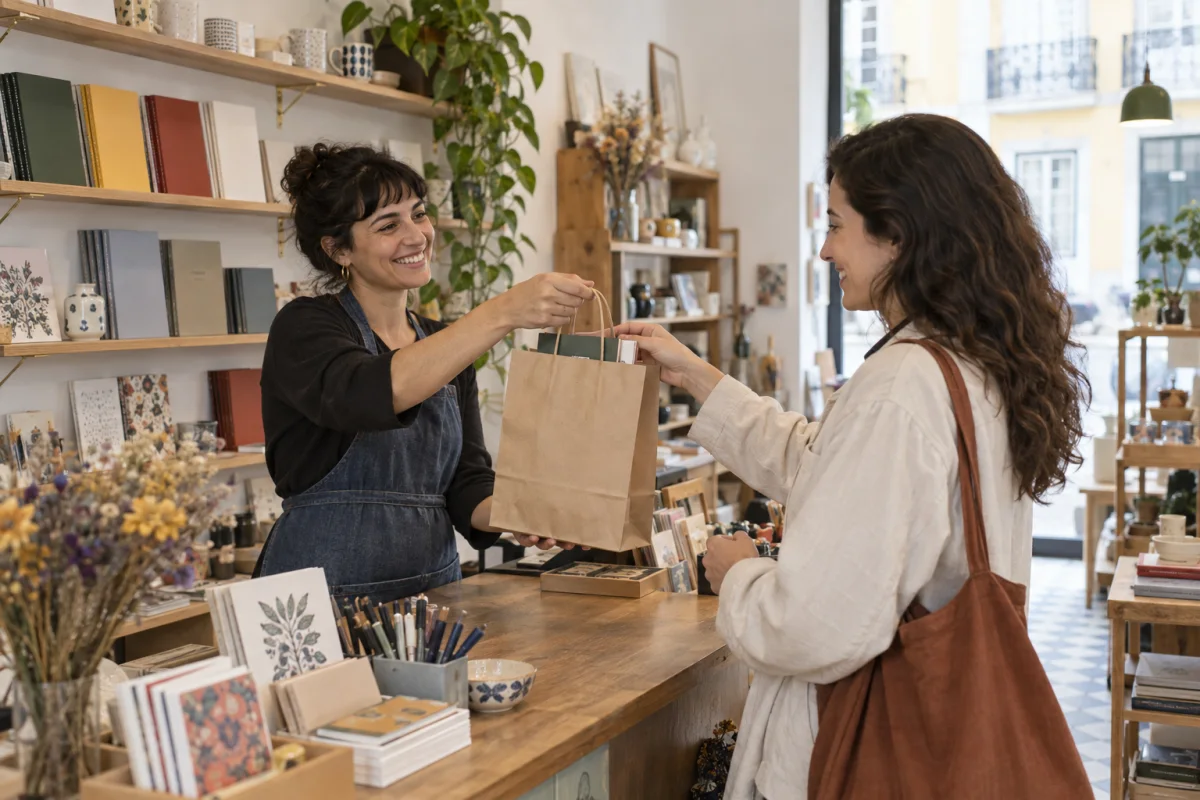
Una comerciante entrega una compra a una clienta en una papelería de Lisboa.
  • 4,9
  • 15.000 clientes
  • Certificado AT n.º 3041
Probar gratis

Cada día: la venta se paga y la factura sale al momento

En el mostrador, emita la fatura‑recibo: registra la venta y el pago en un solo documento. En las ventas a particulares de hasta 1.000 €, también sirve la factura simplificada. Imprima en A4 o en rollo de 80 o 58 mm.

El cliente paga sin contacto en su móvil o lee un código QR, sin datáfono que comprar ni alquilar. Cada pago tiene una comisión, que depende del plan.

Recibir pagosFacturación certificada

Sin contacto

El cliente acerca a su móvil una tarjeta sin contacto o un móvil con Apple Pay o Google Pay.

Por código QR

Muestre el código QR al cliente. El cliente lo escanea y paga desde su propio móvil.
Mercancía: FIZ importa las facturas de compras

Cuando compra mercancía para la tienda con su NIF, la factura del proveedor aparece en el e‑Fatura de la AT. FIZ la trae solo y sugiere si el gasto es profesional, personal o de uso mixto.

Gastos y deducciones fiscales
Mercancía para la tienda

Papelaria Grossista do Porto, Lda. · Factura de proveedor portugués

Importe sin IVA
400,00 €
IVA (23 %)
92,00 €
A pagar al proveedor
492,00 €

Si cobra IVA, este IVA se deduce del IVA de las ventas. Con la exención de IVA, queda como coste.

Ejemplo con datos ficticios

Al final del trimestre: las declaraciones quedan listas

FIZ calcula su cotización a la Seg. Social a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Si cobra IVA, FIZ hace lo mismo con la declaración periódica de IVA.

Segurança Social para autónomosDeclaración de IVA para autónomos
Declaración trimestral a la Seg. Social

Julio a septiembre (3 meses)

Ventas (3 meses): 20 % de 9.000 €
1.800 €
Base mensual: un tercio
600 €
Cotización mensual: 25,2 %
151 €
Declaración periódica de IVA

Julio a septiembre (3 meses)

IVA de las ventas
2.070,00 €
IVA deducible
−1.242,00 €
IVA a pagar
828,00 €
Ejemplo con datos ficticios: empresário em nome individual que declaró a la Seg. Social solo actividad comercial o industrial, tipo del 25,2 %.

Empiece a usar FIZ hoy mismo.

No espere al final del trimestre ni de la suscripción de otro programa: FIZ importa facturas, clientes y productos del Portal das Finanças, de SAF‑T, Excel o CSV e incluye las facturas en las declaraciones.

Una mujer trabaja con un portátil en la mesa de su casa
Del Portal das Finanças a FIZ

Un mes gratis para usted y otro para su invitado

Comparta su enlace de invitación con quienes aún no usen FIZ. Cuando su invitado se registre y emita la primera factura en FIZ, ambos recibirán un mes gratis en un plan de pago.

Sus meses gratis se acumulan sin límite y no caducan.

Para invitar, basta con una cuenta FIZ conectada a la AT.

Dos colegas comparten una invitación en el móvil
Para usted1 mes gratispor cada invitado que emita la primera factura
Para su invitado1 mes gratiscuando emita su primera factura

Elija el plan para su negocio

Preguntas frecuentes sobre tiendas y comercio

¿Cuál es el CAE de una tienda?

Depende de lo que venda. En la CAE-Rev.4, vigente desde 2025, la ropa usa el 47711, los periódicos, revistas y papelería el 47621 y las tiendas de artículos variados, sin predominio de alimentos, el 47122.

En la CAE-Rev.3, la ropa y la papelería eran el 47711 y el 47620. La venta por internet tiene códigos propios.

Decreto-ley 9/2025 (CAE-Rev.4) (Se abre en una ventana nueva)Decreto-ley 381/2007 (CAE-Rev.3) (Se abre en una ventana nueva)

¿Qué tipo de IVA se aplica en una tienda?

23 % en la mayoría de los productos, en el continente. Algunos tienen tipo reducido: por ejemplo, libros, periódicos y revistas llevan el 6 %, pero los cuadernos no. Cada línea de la factura lleva su tipo.

Quien facturó hasta 15.000 € el año anterior, o prevé no pasar de esa cifra el año en que empieza, puede facturar sin IVA. Al superar 18.750 € en el año en curso, cobra IVA desde ese momento.

Código del IVA, art. 18 (Se abre en una ventana nueva)Lista I, verba 2.1 (Se abre en una ventana nueva)Código del IVA, art. 53 (Se abre en una ventana nueva)art. 58 (Se abre en una ventana nueva)

¿Tengo que emitir factura en todas las ventas?

Sí, en cada venta, aunque el cliente no la pida. Si el cliente da el NIF, FIZ lo incluye en la factura; si no, la factura sale a «Consumidor final». Cuando el cliente paga al momento, la fatura‑recibo registra la venta y el pago.

La factura simplificada sirve en las ventas a particulares de hasta 1.000 €; con la exención de IVA, sin límite.

Código del IVA, art. 29 (Se abre en una ventana nueva)art. 40 (Se abre en una ventana nueva)

¿Qué ocurre si un cliente devuelve un artículo?

Emita una nota de crédito sobre la factura, por el importe total o solo por los artículos devueltos. El reembolso es aparte: si el cliente pagó con tarjeta a través de FIZ, puede reembolsarlo en FIZ.

Comerciante autónomo: ¿qué coeficiente se aplica en el IRS?

En régimen simplificado, las ventas de mercancías tienen el coeficiente 0,15: el 15 % de lo que vende cuenta como rendimiento. Con 36.000 € en ventas, el IRS se calcula sobre 5.400 €.

FIZ incluye automáticamente en el anexo B del IRS las facturas que emite.

Código del IRS, art. 28 (Se abre en una ventana nueva)art. 31 (Se abre en una ventana nueva)

¿Cómo se calcula la Seg. Social de un comerciante autónomo?

En el régimen simplificado, la Seg. Social cuenta el 20 % de las ventas, sin IVA, y la base mensual de la cotización es un tercio de ese importe trimestral. El tipo es el 21,4 %, o el 25,2 % si declara a la Seg. Social que es empresário em nome individual solo con actividad comercial o industrial. Quien trabaja como autónomo por primera vez no cotiza durante 12 meses.

FIZ calcula la cotización a partir de sus facturas, prepara la declaración trimestral y la presenta con un clic de su parte.

Código Contributivo, art. 162 (Se abre en una ventana nueva)art. 168 (Se abre en una ventana nueva)

¿Puedo emitir documentos de transporte?

Sí. FIZ emite guías de transporte, de remisión, de devolución, de consignación y de activos propios. Por ejemplo, la guía de remisión acompaña la mercancía entregada a un cliente y la guía de devolución, la que vuelve al proveedor.

¿Qué cambia cuando la tienda es una empresa?

El CAE, el IVA y las reglas de las facturas siguen igual. La empresa paga IRC sobre el beneficio y lleva contabilidade organizada con un contable certificado.

El IRC se declara en el Modelo 22 hasta finales de mayo. En el régimen simplificado, con una facturación de hasta 200.000 € y las demás condiciones legales, se calcula sobre el 4 % de las ventas.

En FIZ, el contable certificado de la empresa confirma la declaración de IVA con un clic y FIZ la presenta a la AT.

Código del IRC, art. 86‑A (Se abre en una ventana nueva)art. 86‑B (Se abre en una ventana nueva)Código del IRC, art. 123 (Se abre en una ventana nueva)Estatuto de la OCC, art. 10 (Se abre en una ventana nueva)

Comprobado el 15 de octubre de 2026

Declaración del IRS

Otros sectores

Catálogo de sectores